Etiqueta: CREDITO

  • ¿Ampliaciones sin regularizar? Qué revisar antes de vender una vivienda usada

    ¿Ampliaciones sin regularizar? Qué revisar antes de vender una vivienda usada

    ¿Ampliaciones sin regularizar? Qué revisar antes de vender una vivienda usada

    Una casa puede tener más metros construidos que los reconocidos en planos. Antes de vender, compara permisos y recepción municipal con lo existente. La Ley 21.725 extendió hasta el 31 de diciembre de 2027 el plazo de ingreso de ciertas solicitudes de regularización bajo la Ley 20.898, pero no todas las ampliaciones califican.

    ¿Qué permite la Ley del Mono?

    El procedimiento excepcional se dirige a edificaciones existentes al 4 de febrero de 2016, con requisitos de superficie, avalúo fiscal histórico, seguridad y emplazamiento. Una modalidad considera hasta 90 m² y avalúo de 1.000 UF; otra, hasta 140 m² y 2.000 UF, con requisitos adicionales. El avalúo relevante corresponde al primer semestre de 2016 y existen excepciones específicas.

    Documentos antes de vender

    Revisa permiso, modificaciones, recepción definitiva y planos. Un profesional debe contrastar las superficies y determinar la fecha de ejecución. Una ampliación posterior a febrero de 2016 no entra en este procedimiento excepcional por el solo hecho de estar abierto el plazo.

    Ejemplo práctico

    Una casa tiene 62 m² recibidos y 24 m² ampliados. Antes de ofrecer 86 m² regularizados, se debe verificar qué documentos acreditan la obra y cuándo se ejecutó. La discrepancia puede generar observaciones en una compraventa financiada.

    Superficie construida versus superficie recibida

    El metraje observado en una visita puede diferir de los planos y certificados municipales. Antes de anunciar una casa, distingue superficie física, autorizada y recibida. No toda remodelación equivale a una ampliación: cambiar terminaciones no es lo mismo que aumentar metros edificados. Ante dudas, corresponde revisar los antecedentes en la Dirección de Obras Municipales.

    Qué cambió con la Ley N.º 21.725

    La reforma fue publicada el 1 de marzo de 2025. Su efecto principal para propietarios de viviendas antiguas es la prórroga del ingreso de solicitudes hasta el 31 de diciembre de 2027, inclusive. La Circular DDU 521 del MINVU, fechada el 14 de marzo de 2025, explica cómo aplicar esta modificación. La tramitación puede concluir después de ese plazo cuando la solicitud se ingresó oportunamente.

    Los límites de superficie no se calculan a ojo

    Las modalidades de vivienda consideran topes de 90 y 140 m² de superficie edificada, respectivamente. Desde la reforma de 2025, para nuevas solicitudes se considera la totalidad de la superficie edificada conforme a las reglas técnicas pertinentes. Los expedientes ingresados antes de esa reforma pueden tener un tratamiento diferente. La superficie de un aviso comercial no sustituye una medición profesional.

    El avalúo fiscal que importa es el histórico

    Para los límites de 1.000 o 2.000 UF de la Ley N.º 20.898, el MINVU indica utilizar el avalúo fiscal del primer semestre de 2016. No equivale al precio de venta ni a la tasación bancaria actual.

    Este avalúo histórico es distinto del avalúo fiscal vigente. La superficie edificada total y las condiciones de cada modalidad deben ser revisadas por un profesional competente, no inferidas desde una ficha comercial.

    Una obra posterior a febrero de 2016 requiere evaluar otra vía legal, según sus antecedentes y las normas aplicables.

    ¿Qué puede impedir la regularización?

    Hay requisitos de seguridad, habitabilidad y emplazamiento que deben revisarse con antecedentes concretos.

    Las áreas de riesgo o protección y ciertas reclamaciones pendientes pueden afectar la elegibilidad. No basta con conocer el metraje.

    Permiso y recepción no son equivalentes

    Una obra puede contar con permiso de edificación y aun así carecer de recepción definitiva.

    Fuentes oficiales consultadas

    MINVU, Circular DDU 521 (14 de marzo de 2025)

    Conclusión

    La prórroga hasta 2027 no es aprobación automática. En Soluciones Colina acompañamos la comercialización de viviendas usadas en Gran Concepción. Para revisar antecedentes comerciales, escríbenos por WhatsApp. La evaluación técnica corresponde a un profesional competente.
  • Vender una casa con hipoteca vigente en Chile: pasos y alzamiento

    Vender una casa con hipoteca vigente en Chile: pasos y alzamiento

    ¿Se puede vender una casa con hipoteca vigente?

    Sí. Una vivienda hipotecada puede venderse, pero la operación exige coordinar el saldo de la deuda, las instrucciones de pago y el alzamiento de las garantías. La firma de la compraventa por sí sola no borra la hipoteca inscrita.

    1. Solicitar el saldo de prepago

    El propietario debe pedir a su banco una liquidación vigente de la deuda y conocer las condiciones de prepago, sus eventuales costos y la vigencia del documento. El saldo puede variar con el paso de los días.

    2. Revisar títulos, gravámenes y prohibiciones

    Antes de comprometer una fecha de cierre, conviene solicitar los certificados del Conservador de Bienes Raíces correspondiente y encargar un estudio de títulos. Es importante distinguir la hipoteca de otras prohibiciones o gravámenes que puedan requerir autorizaciones adicionales.

    3. Acordar cómo se pagará el precio

    Si el comprador paga con recursos propios, las partes deben establecer un mecanismo documentado y seguro para destinar parte del precio al pago del crédito y el remanente al vendedor. Si el comprador obtiene un nuevo crédito hipotecario, los bancos involucrados suelen coordinar el pago, las instrucciones notariales y el alzamiento, sujeto a sus procedimientos.

    Ejemplo ilustrativo

    Una propiedad se vende en $120 millones y su deuda hipotecaria liquidada asciende a $45 millones. En términos simples, $45 millones del precio se destinarían a extinguir esa deuda y quedarían $75 millones antes de otros gastos, comisiones, ajustes y obligaciones. El reparto efectivo depende de las instrucciones y de la liquidación final; no corresponde transferir anticipadamente el dinero sin resguardos.

    4. Formalizar la escritura y las instrucciones

    La escritura de compraventa y las instrucciones notariales o bancarias deben identificar con claridad las condiciones de pago, el tratamiento de la deuda, los plazos y los documentos necesarios para liberar las garantías. La redacción concreta requiere revisión jurídica según cada operación.

    5. Verificar el alzamiento y la inscripción

    El pago del crédito no equivale automáticamente a comprobar que la hipoteca y las prohibiciones asociadas ya desaparecieron del registro. Debe verificarse la tramitación e inscripción del alzamiento ante el Conservador competente y la inscripción de dominio a nombre del comprador. Los plazos dependen de la operación y del organismo respectivo.

    Errores que conviene evitar

    • Publicitar la vivienda como libre de gravámenes sin verificar certificados actualizados.
    • Calcular el dinero que recibirá el vendedor usando un saldo hipotecario antiguo.
    • Prometer fechas de entrega sin considerar bancos, notaría y Conservador.
    • Confundir el pago de la deuda con el alzamiento registral efectivo.
    • Firmar compromisos sin establecer qué ocurre si falla el financiamiento del comprador.

    Documentos para preparar la venta

    Reúne el título de dominio, certificados conservatorios actualizados, liquidación de deuda y condiciones de prepago, antecedentes tributarios y municipales que correspondan, además de los documentos que solicite el banco o el abogado encargado del estudio de títulos. No todos los casos requieren exactamente los mismos antecedentes.

    Fuentes consultadas

    Para revisar los procedimientos aplicables consulta la Comisión para el Mercado Financiero, SERNAC, ChileAtiende y el Conservador de Bienes Raíces correspondiente. Confirma siempre los requisitos vigentes con las instituciones que participarán en la operación.

    Conclusión

    Vender una vivienda hipotecada es posible. Lo decisivo es estructurar correctamente el pago de la deuda, el alzamiento y la inscripción de dominio, sin improvisar plazos ni pagos. Cada operación debe revisarse conforme a sus antecedentes y al financiamiento del comprador.

    En Soluciones Colina orientamos procesos de compraventa de viviendas usadas en Gran Concepción. Conversemos por WhatsApp si necesitas apoyo comercial para preparar tu propiedad.

  • Fonavi y ahorro para el pie: qué cambia para comprar vivienda usada en Chile

    Fonavi y ahorro para el pie: qué cambia para comprar vivienda usada en Chile

    Información revisada al 12 de octubre de 2026. Chile debate una reforma al mercado de capitales que incorpora el Fondo Nacional para la Vivienda (Fonavi) y una cuenta de Ahorro Voluntario para la Vivienda (AVV). El proyecto contempla mecanismos para facilitar la compra de una primera vivienda nueva o usada, un aspecto relevante para Concepción, San Pedro de la Paz, Talcahuano y Biobío.

    Fonavi y el aporte estatal al pie son propuestas en tramitación, no beneficios que un comprador pueda exigir hoy al banco. La Comisión de Hacienda de la Cámara aprobó la idea de legislar el 1 de octubre, pero faltan etapas legislativas. Antes de reservar una propiedad, conviene separar lo propuesto de lo disponible.

    ¿Qué es Fonavi y cómo podría influir en los créditos hipotecarios?

    El proyecto propone crear el Fondo Nacional para la Vivienda, administrado por BancoEstado, para adquirir créditos hipotecarios originados por entidades financieras mediante mecanismos competitivos. Su finalidad es aportar liquidez y favorecer el financiamiento de primeras viviendas, con prioridad para propiedades de hasta 6.000 UF, según la presentación del Ministerio de Hacienda del 9 de septiembre de 2026.

    Fonavi no se plantea como una ventanilla que preste directamente a cada comprador. La evaluación, capacidad de pago y aprobación seguirían dependiendo de la entidad financiera y de las reglas definitivas. Créditos a 30 años, tasas menores o pie del 10% son objetivos y escenarios de la propuesta, no condiciones garantizadas.

    ¿Fonavi incluiría viviendas usadas?

    Sí, el diseño presentado considera primera vivienda nueva o usada. Es una diferencia frente al subsidio a la tasa hipotecaria y la garantía FOGAES ampliados para determinadas compras de viviendas nuevas. No deben confundirse instrumentos ni requisitos. En una vivienda usada de Gran Concepción siguen siendo fundamentales el precio, la tasación, el estudio de títulos, los gastos de cierre y la evaluación del banco.

    ¿Qué es el Ahorro Voluntario para la Vivienda (AVV) y cómo funcionaría el 7% más 3%?

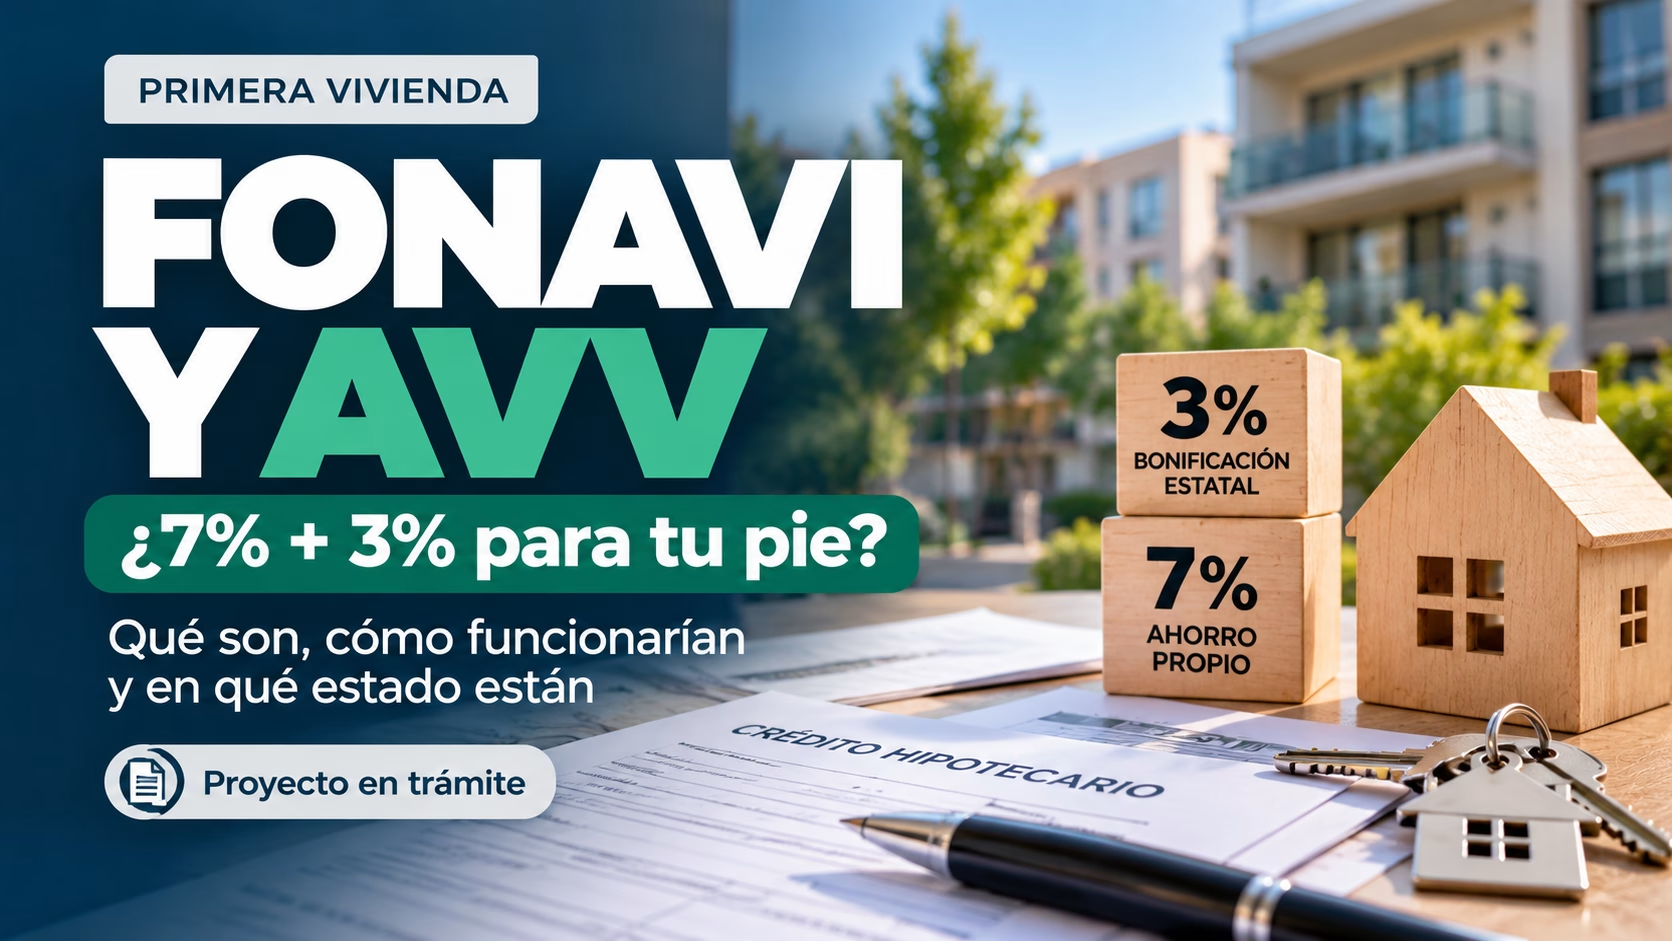
    La cuenta AVV propuesta busca reunir el pie de una primera propiedad nueva o usada de hasta 6.000 UF. Según Hacienda, la persona debería ahorrar durante al menos 30 meses y reunir un 7% del valor; cumplidos los requisitos legales, el Estado aportaría un 3% adicional para completar un pie de referencia del 10%.

    Estos porcentajes son parte de una propuesta: no son una bonificación vigente ni automática. No corresponde reservar hoy una propiedad contando con ese dinero.

    Ejemplo conceptual: reunir el 7% del valor

    Si el precio de la vivienda es P, el ahorro propio propuesto equivale a 0,07 × P y la bonificación proyectada a 0,03 × P, sujetos a requisitos y topes. Es una relación matemática, no una simulación aprobada. Además del pie, la compra puede requerir tasación, estudio de títulos, notaría, inscripción, seguros y otros gastos. Un pie del 10% no cubre todos los desembolsos.

    ¿Cuándo podría utilizarse Fonavi o AVV?

    Al 12 de octubre de 2026 no existe fecha de postulación operativa confirmada. El proyecto, boletín 18.643-05, ingresó el 9 de septiembre y fue aprobado en general por la Comisión de Hacienda de la Cámara el 1 de octubre. Según el calendario informado, las indicaciones se recibirían hasta el 16 de octubre y la votación en particular estaba prevista para el 20 y 21 de octubre. Las fechas pueden cambiar; aprobación en comisión no equivale a ley publicada.

    ¿En qué se diferencia del subsidio hipotecario para viviendas nuevas?

    La diferencia esencial es el tipo de inmueble y estado legal: el subsidio a la tasa y FOGAES ampliado se enfoca en viviendas nuevas elegibles; Fonavi/AVV propone alcance también para viviendas usadas. En nuestro análisis sobre financiamiento de vivienda nueva versus usada en 2026 explicamos por qué tasa, pie y costo total son variables diferentes.

    Qué debería hacer hoy quien busca comprar una propiedad usada en Concepción

    1. Evaluar la compra con condiciones actuales

    Solicita una preevaluación hipotecaria real y confirma cuánto podrías financiar sin beneficios futuros. Revisa ingresos, deudas, capacidad de ahorro, plazo y seguros. Un anuncio legislativo no es una oferta vinculante del banco.

    2. Preparar el ahorro y los gastos de cierre

    Distingue pie, escrituración y gastos asociados. Si se aprueba AVV, sus reglas definitivas podrían cambiar la estrategia de ahorro, pero hoy es prudente no depender de una bonificación inexistente.

    3. Revisar la propiedad y su documentación

    En el mercado secundario de Concepción, San Pedro de la Paz, Chiguayante, Hualpén o Talcahuano, una vivienda puede presentar diferencias de conservación, gravámenes, ampliaciones o tasación. La evaluación bancaria depende también del inmueble. Revisa nuestra guía del mercado secundario en Gran Concepción.

    4. No decidir únicamente por un titular

    Esperar la reforma puede tener sentido para algunos hogares, pero tiene costos y riesgos: arriendo mientras se ahorra, cambios de oferta, tasas y precios. Comprar ahora tampoco debe justificarse por miedo a perder una oportunidad.

    Preguntas frecuentes sobre Fonavi y vivienda usada

    ¿Ya se puede postular al Fonavi?

    No. Al 12 de octubre de 2026 sigue siendo un proyecto de ley.

    ¿El Estado entrega hoy el 3% del pie mediante AVV?

    No. Es una propuesta sujeta a aprobación e implementación.

    ¿Un crédito a 30 años con 10% de pie está asegurado?

    No. Dependería de la normativa final, la entidad financiera y la evaluación del solicitante.

    ¿Fonavi es lo mismo que FOGAES?

    No. Fonavi propone adquirir y financiar cartera hipotecaria; FOGAES es un mecanismo de garantía estatal con reglas propias.

    Conclusión: la oportunidad para vivienda usada todavía es potencial

    La reforma abre una discusión relevante: cómo facilitar el financiamiento de primeras viviendas usadas, además de nuevas. Su valor hoy está en comprender la diferencia entre una propuesta y una condición disponible.

    Soluciones Colina trabaja en corretaje, venta y arriendo de propiedades en Gran Concepción y Biobío. Si evalúas una vivienda usada, podemos ayudarte a ordenar las variables inmobiliarias y documentales, sin sustituir la evaluación bancaria. Conversemos por WhatsApp.

    Fuentes y estado de la información

  • IVA 0% en viviendas nuevas: qué debe comprobar un comprador antes de firmar

    IVA 0% en viviendas nuevas: qué debe comprobar un comprador antes de firmar

    Actualizado al 10 de octubre de 2026. La Ley de Reconstrucción Nacional y Desarrollo Económico y Social fue promulgada el 9 de octubre. Entre sus medidas contempla una exención temporal del IVA para determinadas primeras ventas de viviendas nuevas. Sin embargo, a la fecha de esta revisión no se ha confirmado su publicación en el Diario Oficial, hito que determina el inicio de los plazos de aplicación. Por eso, todavía no corresponde presentar el beneficio como vigente para cualquier compraventa.

    La pregunta práctica para una familia que busca vivienda en Concepción, San Pedro de la Paz, Talcahuano o el resto del Biobío no es solo si existe el anuncio de «IVA 0%», sino si la propiedad concreta cumple los requisitos, cuándo se formalizará la operación y cuánto cambia realmente el precio final.

    ¿Qué significa la exención temporal del IVA para viviendas nuevas en Chile?

    La medida aprobada establece una ventana de 12 meses para eximir de IVA determinadas operaciones de primera venta de viviendas nuevas. Según los antecedentes de la tramitación legislativa, el beneficio se refiere a viviendas que ya cuenten con recepción municipal definitiva a la fecha de publicación de la ley, e incluye estacionamientos y bodegas vendidos conjuntamente cuando se cumplen las condiciones aplicables.

    La entrada en vigencia se cuenta desde el primer día hábil del mes subsiguiente a la publicación de la ley. Si la publicación se produce en octubre de 2026, el inicio esperado sería diciembre de 2026; esa fecha es condicional hasta que pueda verificarse el texto publicado oficialmente. Las instrucciones operativas del Servicio de Impuestos Internos también son relevantes para documentar correctamente la exención.

    ¿Las viviendas nuevas bajarán automáticamente un 19%?

    No. La exención de IVA no equivale a aplicar un descuento comercial uniforme de 19% al precio publicado. En las operaciones inmobiliarias intervienen la estructura tributaria, el valor del terreno, los costos de construcción, los créditos fiscales y las decisiones comerciales del vendedor. La Cámara Chilena de la Construcción ha advertido expresamente que no corresponde confundir la tasa general del IVA con una rebaja idéntica en el precio final de todas las viviendas.

    Incluso cuando una operación califique para el beneficio, el comprador debe pedir una cotización escrita y comparable: precio de la unidad, estacionamiento, bodega, descuentos comerciales, gastos asociados, condiciones de financiamiento y precio final de compraventa. No basta con que una publicidad destaque «IVA 0%».

    Ejemplo de una comparación correcta

    Si un proyecto ofrece un departamento con un precio de lista y una promoción, solicita que la inmobiliaria identifique por separado el precio final antes y después de aplicar el beneficio cuando corresponda, manteniendo iguales las demás condiciones. No sería riguroso descontar por cuenta propia 19% del precio anunciado ni suponer que el vendedor está obligado a trasladar un porcentaje específico sin revisar la operación y su tratamiento tributario.

    ¿Qué viviendas podrían acogerse y cuáles requieren mayor revisión?

    De acuerdo con los antecedentes legislativos disponibles, la exención se dirige a la primera enajenación de viviendas nuevas con recepción municipal definitiva anterior a la publicación de la ley. Por eso es importante distinguir entre una unidad terminada, un proyecto en construcción, una preventa y una vivienda usada. No debe darse por hecho que todas esas situaciones reciben el mismo tratamiento.

    Para el comprador es recomendable solicitar la identificación de la unidad, copia o antecedentes verificables de la recepción final municipal, fecha de esa recepción, condición de primera venta y confirmación escrita del vendedor sobre la aplicación de la exención. Las operaciones entre empresas relacionadas están excluidas según los antecedentes de tramitación consultados.

    ¿Qué pasa si ya firmaste una promesa o compraste durante 2026?

    La tramitación contempló un mecanismo transitorio de devolución para ciertas compraventas celebradas desde el ingreso del proyecto, el 22 de abril de 2026, hasta el inicio del período de exención, condicionado a requisitos y a la restitución del impuesto al comprador por parte del vendedor. No es una devolución automática para toda compra anterior. Antes de prometer una restitución, corresponde revisar el texto definitivo de la ley, la escritura y las instrucciones del SII.

    También importa cómo y cuándo se formaliza la compraventa. Los antecedentes legislativos contemplan requisitos documentales específicos para escrituras y determinadas promesas suscritas dentro de la ventana legal. La promesa no debe considerarse por sí sola una garantía de acceso al beneficio.

    ¿Conviene esperar para comprar una vivienda nueva en Gran Concepción?

    No existe una respuesta universal. Esperar podría tener sentido para una persona interesada en una unidad terminada que eventualmente cumpla los requisitos, siempre que la disponibilidad, el precio y el financiamiento sigan siendo convenientes. Pero también hay costos de oportunidad: cambios de precio, condiciones de crédito, gastos de arriendo mientras se espera y disponibilidad de la propiedad.

    En el Gran Concepción, comparar una vivienda nueva terminada con una usada requiere mirar más allá de un beneficio tributario: ubicación, estado, superficie útil, gastos comunes, plazo de entrega, tasación bancaria, financiamiento y costos de cierre. Ya explicamos cómo el financiamiento cambia la comparación en nuestro artículo sobre vivienda nueva versus usada en 2026.

    Lista de verificación antes de reservar, prometer o firmar

    1. Confirma la vigencia: revisa la publicación de la ley en el Diario Oficial y el período aplicable a la operación.
    2. Comprueba la recepción final: verifica la fecha de recepción municipal definitiva de la vivienda.
    3. Revisa el tipo de venta: confirma si se trata de una primera venta elegible y si estacionamiento o bodega forman parte de la operación.
    4. Solicita precio por escrito: compara precio de lista, descuentos, beneficio tributario y monto final sin sumar beneficios dos veces.
    5. Coordina el financiamiento: consulta al banco cómo se documentarán precio, tasación, pie y escritura.
    6. Revisa promesa y escritura: confirma plazos, condiciones suspensivas, entrega y tratamiento del beneficio con los profesionales correspondientes.

    ¿La exención del IVA también beneficia a viviendas usadas?

    Esta medida no está diseñada como un subsidio general a la compraventa de propiedades usadas. Por eso, si buscas un departamento o casa de segunda mano en Concepción o San Pedro de la Paz, no debes asumir una rebaja equivalente. La decisión entre vivienda nueva y usada exige evaluar cada operación con sus propios costos y ventajas.

    Conclusión: el beneficio se verifica por operación, no por titular

    La exención transitoria del IVA puede cambiar la evaluación de determinadas viviendas nuevas terminadas, pero no significa que todas las propiedades nuevas bajen 19%, ni que el beneficio esté vigente antes de cumplirse los hitos legales. La decisión más segura es exigir antecedentes verificables de la unidad, cotización final y revisión documental antes de comprometer recursos.

    En Soluciones Colina trabajamos en corretaje, venta y arriendo de propiedades en Gran Concepción y Biobío. Si estás comparando una vivienda nueva con una usada, podemos ayudarte a ordenar las variables inmobiliarias de tu decisión. Conversemos por WhatsApp.

    Fuentes consultadas