Etiqueta: Hipoteca

  • Antes de reservar una vivienda usada en Chile: 5 documentos que debes revisar

    Antes de reservar una vivienda usada en Chile: 5 documentos que debes revisar

    Antes de reservar una vivienda usada en Chile: 5 documentos que debes revisar

    Una casa puede verse impecable y aun así tener problemas que no aparecen durante la visita. Antes de entregar dinero por una reserva o firmar una promesa de compraventa, conviene comprobar quién figura como dueño, qué gravámenes afectan al inmueble, si registra deuda de contribuciones y si sus antecedentes físicos coinciden con lo que se ofrece. Estos controles son útiles en todo Chile; los documentos se solicitan a las instituciones competentes según la ubicación de la propiedad.

    Guía práctica revisada el 22 de octubre de 2026. No reemplaza el estudio de títulos ni la revisión jurídica y técnica de una operación concreta.

    En 30 segundos: lo que conviene pedir

    • 1. Dominio vigente: para comprobar la titularidad inscrita.
    • 2. Hipotecas, gravámenes y prohibiciones (GP): para detectar cargas, restricciones y consultar por litigios.
    • 3. Certificado de deuda de contribuciones: para conocer el estado tributario del inmueble.
    • 4. Certificado de avalúo fiscal y antecedentes del rol: para contrastar la identificación tributaria, sin confundirla con prueba de dominio.
    • 5. Antecedentes municipales: permisos, planos y recepción definitiva cuando correspondan, especialmente si hubo ampliaciones.

    Idea central: estos cinco controles son un filtro inicial, no una autorización para comprar. Si existe financiamiento hipotecario, el banco y los profesionales que revisen los títulos pueden pedir antecedentes adicionales.

    1. Dominio vigente: ¿quién puede vender realmente?

    La copia de inscripción con vigencia, también conocida como dominio vigente, permite comprobar a nombre de quién está inscrita una propiedad. Es el primer documento que debería coincidir con la identidad de quien ofrece vender y con la descripción del inmueble. En Chile, la tradición del dominio de los bienes raíces se efectúa mediante la inscripción del título en el Conservador correspondiente, conforme al artículo 686 del Código Civil.

    Para solicitarla suele ser útil contar con fojas, número y año de la inscripción. Esos datos pueden figurar en la escritura anterior o en la documentación del vendedor. Si aparecen varios propietarios, una sucesión hereditaria o un representante, no basta con que una persona afirme que tiene autorización: corresponde revisar su facultad para vender.

    Señales de alerta

    • El nombre del vendedor no coincide con el titular inscrito.
    • Se ofrece vender «por encargo» sin acreditar representación suficiente.
    • La propiedad proviene de una herencia y no se explica cómo se regularizaron las inscripciones correspondientes.

    En operaciones hereditarias, revisa además nuestra guía sobre qué comprobar antes de prometer la compra de una propiedad heredada.

    2. Hipotecas, gravámenes y prohibiciones: una vivienda puede tener cargas

    El certificado de hipotecas, gravámenes y prohibiciones (GP) informa sobre anotaciones que pueden afectar al inmueble: por ejemplo, hipotecas, servidumbres, usufructos, embargos o prohibiciones de enajenar. La ficha oficial de ChileAtiende explica que este documento se utiliza habitualmente en estudios de títulos de compraventas.

    Un inmueble con hipoteca no es necesariamente invendible. Lo decisivo es que el cierre contemple el pago de la deuda, las instrucciones correspondientes y la cancelación o alzamiento de las inscripciones que procedan. La existencia de una prohibición o de una medida judicial exige una revisión particular antes de comprometer dinero.

    ¿Y los litigios?

    Consulta al Conservador competente si existe una modalidad de certificado que incluya información sobre litigios. Por ejemplo, el Conservador de Bienes Raíces de Santiago ofrece su GP con opción «con litigio», pero ese portal y sus tarifas no representan a todos los conservadores del país. No presupongas que un GP estándar cubre todas las búsquedas que requiere un estudio de títulos.

    Si la propiedad mantiene un crédito, también puede servir nuestra explicación sobre venta de vivienda hipotecada y coordinación del alzamiento.

    3. Deuda de contribuciones: revisar antes de negociar el cierre

    La Tesorería General de la República (TGR) permite obtener el certificado de deuda de contribuciones, que informa las cuotas vigentes y morosas no pagadas. Según su centro de ayuda, es gratuito, se solicita con los datos de comuna, rol y subrol, y tiene una vigencia indicada de un mes desde su emisión.

    Que la propiedad tenga cuotas pendientes no significa que toda compraventa sea imposible; significa que el asunto debe identificarse y resolverse documentalmente. Antes de firmar, pide que quede claro quién paga, cuándo se paga y cómo se acredita el pago. No te conformes con la frase «eso lo vemos en la notaría».

    Ejemplo práctico

    Supongamos que el vendedor informa que las contribuciones están al día, pero el certificado de TGR muestra dos cuotas pendientes. En vez de dar por hecho que la deuda desaparecerá al transferir la vivienda, solicita los comprobantes, acuerda su regularización y pide que el abogado o la entidad financiadora verifique el mecanismo antes del cierre. Es un ejemplo ilustrativo, no un cálculo de deuda ni una regla sobre responsabilidad aplicable a todos los contratos.

    4. Avalúo fiscal y rol: sirven para identificar, no para acreditar dominio

    El Servicio de Impuestos Internos (SII) permite consultar antecedentes de bienes raíces y emitir certificados de avalúo fiscal. El propio SII señala que el certificado acredita el valor fiscal utilizado para calcular el impuesto territorial. Ese valor no equivale necesariamente al precio de mercado, a la tasación bancaria ni a la prueba registral de quién es dueño.

    Comprueba que dirección, comuna, rol y características tributarias sean consistentes con los demás antecedentes. En departamentos, estacionamientos o bodegas, verifica además si corresponden a unidades y roles independientes; no presupongas que todos están comprendidos en un único certificado o inscripción.

    El SII informa que pueden obtenerse certificados de terceros mediante el rol o la dirección del bien raíz. Si detectas una diferencia, solicita una explicación y documentos de respaldo antes de tratarla como un error menor.

    5. Permisos, planos y recepción municipal: ¿lo construido coincide con lo aprobado?

    El registro conservatorio y el catastro tributario no sustituyen la revisión de antecedentes de edificación. Para casas ampliadas, inmuebles con cambios de distribución o construcciones antiguas, conviene pedir los permisos, planos aprobados y antecedentes de recepción definitiva disponibles en la Dirección de Obras Municipales (DOM) competente.

    El Minvu explica que su plataforma DOM en Línea permite realizar trámites de permisos, autorizaciones y certificados ante las direcciones de obras que participan. La disponibilidad digital y los antecedentes existentes dependen del municipio y del caso. Por eso no es correcto prometer que todos los documentos se obtendrán en un único portal ni que toda construcción antigua tendrá exactamente el mismo expediente.

    Si se ofrecen metros cuadrados adicionales, una terraza cerrada o una ampliación, pide que se identifique qué superficie está autorizada y recibida. Un aviso comercial o una tasación informal no resuelven por sí solos una diferencia de superficies. Puedes profundizar en nuestra guía sobre ampliaciones sin regularizar antes de vender una vivienda usada.

    ¿En qué orden conviene revisar todo antes de pagar una reserva?

    1. Identifica la propiedad: solicita dirección, rol, datos de inscripción, individualización de estacionamiento y bodega si corresponden, y nombre de todos los titulares.
    2. Contrasta dominio y GP: revisa titularidad, restricciones y eventuales cargas. Si algo no coincide, detén la negociación hasta aclararlo.
    3. Consulta TGR y SII: verifica contribuciones, rol y avalúo fiscal; conserva copias con fecha de emisión.
    4. Revisa el expediente físico: consulta antecedentes DOM cuando el estado, antigüedad o modificaciones del inmueble lo hagan pertinente.
    5. Define condiciones por escrito: si habrá reserva o promesa, especifica precio, plazos, documentos pendientes, condiciones de financiamiento, forma de devolución de fondos y qué ocurre si el estudio de títulos detecta impedimentos.
    6. Encarga la revisión profesional: el estudio de títulos, las facultades de los comparecientes y la redacción de la promesa deben evaluarse para la operación concreta.

    Cuatro errores frecuentes que pueden salir caros

    Confundir avalúo fiscal con propiedad inscrita

    Que el SII registre un nombre o un rol no reemplaza la comprobación de dominio vigente ante el Conservador.

    Creer que «sin deuda hipotecaria» significa «sin problemas»

    También pueden existir usufructos, servidumbres, prohibiciones u otras situaciones que requieren análisis. La búsqueda debe ser más amplia que preguntar si el crédito está pagado.

    Usar certificados antiguos sin revisar exigencias actuales

    Los certificados registrales no siempre tienen una caducidad legal uniforme. Por ejemplo, el Conservador de Santiago indica que sus certificados GP no tienen un plazo fijo de duración, pero que los bancos suelen requerirlos actualizados después de 30 días. Solicita la antigüedad máxima aceptada por la entidad o profesional que revisará la operación.

    Transferir dinero sin condiciones claras

    Una reserva privada entre particulares y una promesa celebrada con una inmobiliaria no son necesariamente el mismo escenario jurídico. SERNAC ha explicado protecciones de consumidores frente a empresas inmobiliarias cuando la compra no se concreta por causas no imputables al consumidor, como un rechazo de crédito. No extrapoles automáticamente ese criterio a cualquier compraventa entre particulares; revisa el texto del acuerdo y obtén asesoría antes de pagar.

    Preguntas frecuentes

    ¿Se puede comprar una vivienda usada que tiene hipoteca?

    Puede ser posible, siempre que la operación contemple cómo se pagará el saldo y se tramitarán los alzamientos que correspondan. No basta una promesa verbal del vendedor.

    ¿El certificado de avalúo fiscal dice quién es el dueño legal?

    No. Puede mostrar información catastral del SII, pero el documento para acreditar titularidad inscrita es el dominio vigente emitido por el registro competente.

    ¿Los certificados del Conservador de Santiago sirven para una propiedad en otra región?

    No por el solo hecho de estar disponibles en internet. Debes pedir los antecedentes al Conservador que tenga competencia territorial sobre el inmueble. Los portales, valores y modalidades pueden variar.

    ¿Con estos cinco controles ya puedo firmar?

    No necesariamente. Son una revisión preliminar para detectar alertas. Un estudio de títulos puede requerir antecedentes históricos, sucesorios, societarios, judiciales, municipales y otros según el inmueble y el financiamiento.

    Conclusión: primero la documentación, después el compromiso

    La visita permite conocer la vivienda; los documentos permiten conocer la operación. Revisar dominio, gravámenes, contribuciones, rol y antecedentes municipales antes de comprometer fondos reduce sorpresas y ayuda a negociar plazos realistas. Ningún certificado aislado garantiza que la compraventa esté lista: lo relevante es que todos los antecedentes sean coherentes y que las observaciones queden resueltas.

    En Soluciones Colina acompañamos operaciones de compra y venta de propiedades en Gran Concepción y Biobío. Si estás evaluando una vivienda usada, podemos ayudarte a ordenar los antecedentes comerciales y coordinar los siguientes pasos con los profesionales que correspondan. Conversemos por WhatsApp.

    Fuentes oficiales y fecha de revisión

    Información revisada el 22 de octubre de 2026. Estas referencias describen trámites y criterios generales; los requisitos específicos pueden variar por Conservador, municipalidad, banco y situación jurídica.

  • Vender una casa con hipoteca vigente en Chile: pasos y alzamiento

    Vender una casa con hipoteca vigente en Chile: pasos y alzamiento

    ¿Se puede vender una casa con hipoteca vigente?

    Sí. Una vivienda hipotecada puede venderse, pero la operación exige coordinar el saldo de la deuda, las instrucciones de pago y el alzamiento de las garantías. La firma de la compraventa por sí sola no borra la hipoteca inscrita.

    1. Solicitar el saldo de prepago

    El propietario debe pedir a su banco una liquidación vigente de la deuda y conocer las condiciones de prepago, sus eventuales costos y la vigencia del documento. El saldo puede variar con el paso de los días.

    2. Revisar títulos, gravámenes y prohibiciones

    Antes de comprometer una fecha de cierre, conviene solicitar los certificados del Conservador de Bienes Raíces correspondiente y encargar un estudio de títulos. Es importante distinguir la hipoteca de otras prohibiciones o gravámenes que puedan requerir autorizaciones adicionales.

    3. Acordar cómo se pagará el precio

    Si el comprador paga con recursos propios, las partes deben establecer un mecanismo documentado y seguro para destinar parte del precio al pago del crédito y el remanente al vendedor. Si el comprador obtiene un nuevo crédito hipotecario, los bancos involucrados suelen coordinar el pago, las instrucciones notariales y el alzamiento, sujeto a sus procedimientos.

    Ejemplo ilustrativo

    Una propiedad se vende en $120 millones y su deuda hipotecaria liquidada asciende a $45 millones. En términos simples, $45 millones del precio se destinarían a extinguir esa deuda y quedarían $75 millones antes de otros gastos, comisiones, ajustes y obligaciones. El reparto efectivo depende de las instrucciones y de la liquidación final; no corresponde transferir anticipadamente el dinero sin resguardos.

    4. Formalizar la escritura y las instrucciones

    La escritura de compraventa y las instrucciones notariales o bancarias deben identificar con claridad las condiciones de pago, el tratamiento de la deuda, los plazos y los documentos necesarios para liberar las garantías. La redacción concreta requiere revisión jurídica según cada operación.

    5. Verificar el alzamiento y la inscripción

    El pago del crédito no equivale automáticamente a comprobar que la hipoteca y las prohibiciones asociadas ya desaparecieron del registro. Debe verificarse la tramitación e inscripción del alzamiento ante el Conservador competente y la inscripción de dominio a nombre del comprador. Los plazos dependen de la operación y del organismo respectivo.

    Errores que conviene evitar

    • Publicitar la vivienda como libre de gravámenes sin verificar certificados actualizados.
    • Calcular el dinero que recibirá el vendedor usando un saldo hipotecario antiguo.
    • Prometer fechas de entrega sin considerar bancos, notaría y Conservador.
    • Confundir el pago de la deuda con el alzamiento registral efectivo.
    • Firmar compromisos sin establecer qué ocurre si falla el financiamiento del comprador.

    Documentos para preparar la venta

    Reúne el título de dominio, certificados conservatorios actualizados, liquidación de deuda y condiciones de prepago, antecedentes tributarios y municipales que correspondan, además de los documentos que solicite el banco o el abogado encargado del estudio de títulos. No todos los casos requieren exactamente los mismos antecedentes.

    Fuentes consultadas

    Para revisar los procedimientos aplicables consulta la Comisión para el Mercado Financiero, SERNAC, ChileAtiende y el Conservador de Bienes Raíces correspondiente. Confirma siempre los requisitos vigentes con las instituciones que participarán en la operación.

    Conclusión

    Vender una vivienda hipotecada es posible. Lo decisivo es estructurar correctamente el pago de la deuda, el alzamiento y la inscripción de dominio, sin improvisar plazos ni pagos. Cada operación debe revisarse conforme a sus antecedentes y al financiamiento del comprador.

    En Soluciones Colina orientamos procesos de compraventa de viviendas usadas en Gran Concepción. Conversemos por WhatsApp si necesitas apoyo comercial para preparar tu propiedad.

  • Fonavi y ahorro para el pie: qué cambia para comprar vivienda usada en Chile

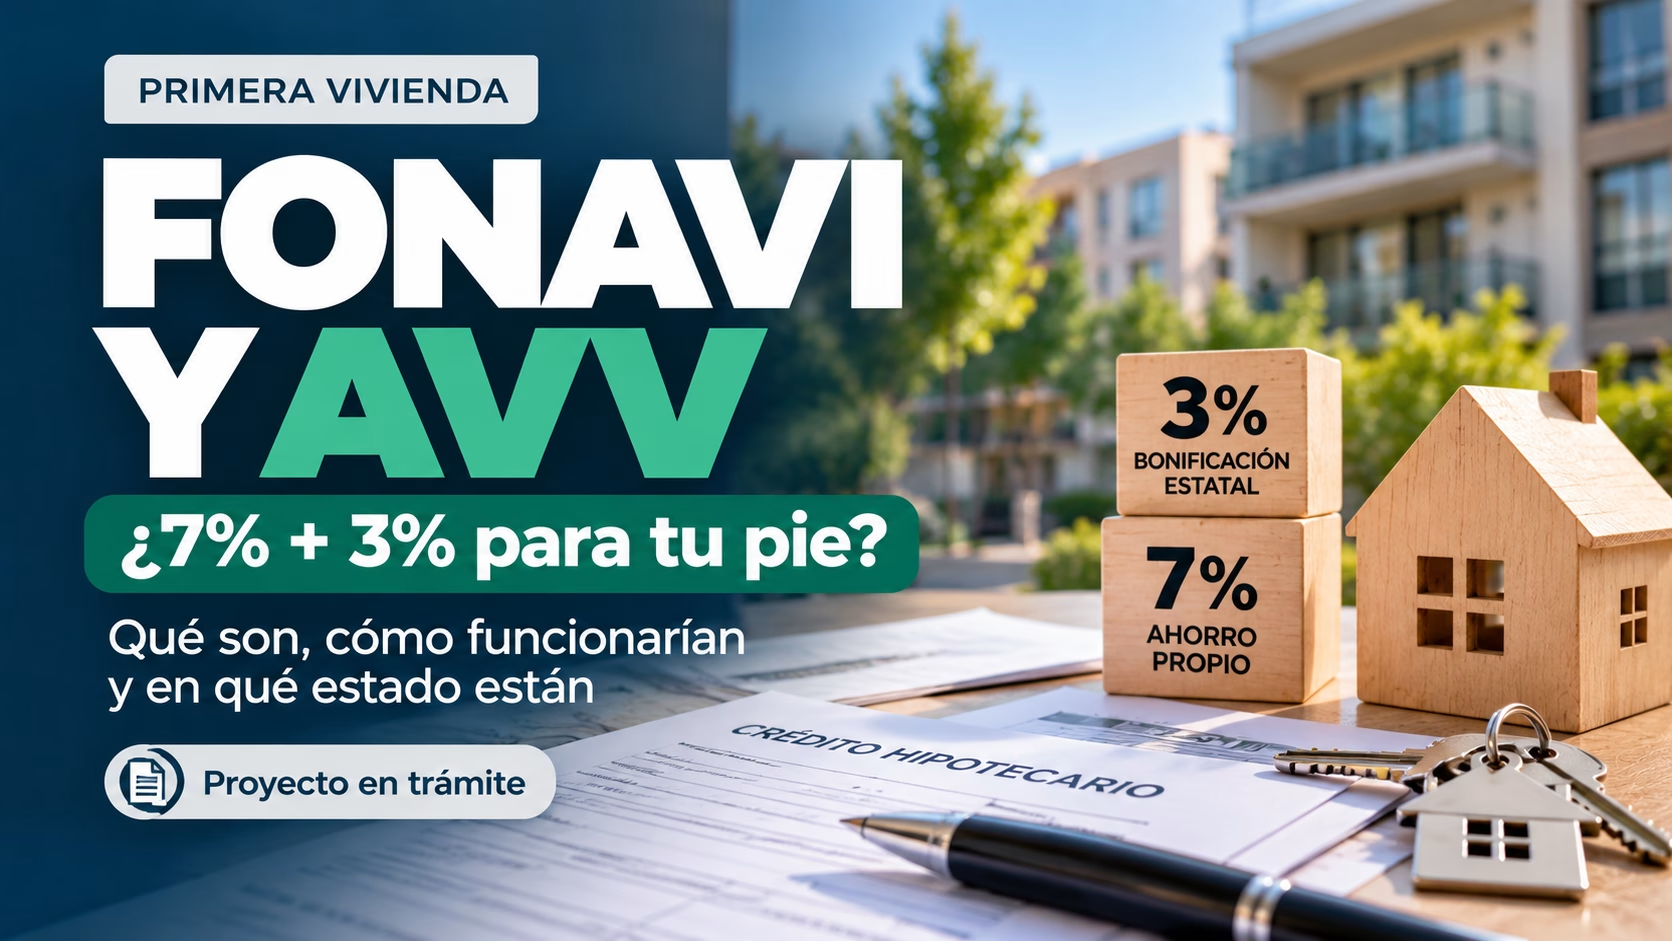
    Fonavi y ahorro para el pie: qué cambia para comprar vivienda usada en Chile

    Información revisada al 12 de octubre de 2026. Chile debate una reforma al mercado de capitales que incorpora el Fondo Nacional para la Vivienda (Fonavi) y una cuenta de Ahorro Voluntario para la Vivienda (AVV). El proyecto contempla mecanismos para facilitar la compra de una primera vivienda nueva o usada, un aspecto relevante para Concepción, San Pedro de la Paz, Talcahuano y Biobío.

    Fonavi y el aporte estatal al pie son propuestas en tramitación, no beneficios que un comprador pueda exigir hoy al banco. La Comisión de Hacienda de la Cámara aprobó la idea de legislar el 1 de octubre, pero faltan etapas legislativas. Antes de reservar una propiedad, conviene separar lo propuesto de lo disponible.

    ¿Qué es Fonavi y cómo podría influir en los créditos hipotecarios?

    El proyecto propone crear el Fondo Nacional para la Vivienda, administrado por BancoEstado, para adquirir créditos hipotecarios originados por entidades financieras mediante mecanismos competitivos. Su finalidad es aportar liquidez y favorecer el financiamiento de primeras viviendas, con prioridad para propiedades de hasta 6.000 UF, según la presentación del Ministerio de Hacienda del 9 de septiembre de 2026.

    Fonavi no se plantea como una ventanilla que preste directamente a cada comprador. La evaluación, capacidad de pago y aprobación seguirían dependiendo de la entidad financiera y de las reglas definitivas. Créditos a 30 años, tasas menores o pie del 10% son objetivos y escenarios de la propuesta, no condiciones garantizadas.

    ¿Fonavi incluiría viviendas usadas?

    Sí, el diseño presentado considera primera vivienda nueva o usada. Es una diferencia frente al subsidio a la tasa hipotecaria y la garantía FOGAES ampliados para determinadas compras de viviendas nuevas. No deben confundirse instrumentos ni requisitos. En una vivienda usada de Gran Concepción siguen siendo fundamentales el precio, la tasación, el estudio de títulos, los gastos de cierre y la evaluación del banco.

    ¿Qué es el Ahorro Voluntario para la Vivienda (AVV) y cómo funcionaría el 7% más 3%?

    La cuenta AVV propuesta busca reunir el pie de una primera propiedad nueva o usada de hasta 6.000 UF. Según Hacienda, la persona debería ahorrar durante al menos 30 meses y reunir un 7% del valor; cumplidos los requisitos legales, el Estado aportaría un 3% adicional para completar un pie de referencia del 10%.

    Estos porcentajes son parte de una propuesta: no son una bonificación vigente ni automática. No corresponde reservar hoy una propiedad contando con ese dinero.

    Ejemplo conceptual: reunir el 7% del valor

    Si el precio de la vivienda es P, el ahorro propio propuesto equivale a 0,07 × P y la bonificación proyectada a 0,03 × P, sujetos a requisitos y topes. Es una relación matemática, no una simulación aprobada. Además del pie, la compra puede requerir tasación, estudio de títulos, notaría, inscripción, seguros y otros gastos. Un pie del 10% no cubre todos los desembolsos.

    ¿Cuándo podría utilizarse Fonavi o AVV?

    Al 12 de octubre de 2026 no existe fecha de postulación operativa confirmada. El proyecto, boletín 18.643-05, ingresó el 9 de septiembre y fue aprobado en general por la Comisión de Hacienda de la Cámara el 1 de octubre. Según el calendario informado, las indicaciones se recibirían hasta el 16 de octubre y la votación en particular estaba prevista para el 20 y 21 de octubre. Las fechas pueden cambiar; aprobación en comisión no equivale a ley publicada.

    ¿En qué se diferencia del subsidio hipotecario para viviendas nuevas?

    La diferencia esencial es el tipo de inmueble y estado legal: el subsidio a la tasa y FOGAES ampliado se enfoca en viviendas nuevas elegibles; Fonavi/AVV propone alcance también para viviendas usadas. En nuestro análisis sobre financiamiento de vivienda nueva versus usada en 2026 explicamos por qué tasa, pie y costo total son variables diferentes.

    Qué debería hacer hoy quien busca comprar una propiedad usada en Concepción

    1. Evaluar la compra con condiciones actuales

    Solicita una preevaluación hipotecaria real y confirma cuánto podrías financiar sin beneficios futuros. Revisa ingresos, deudas, capacidad de ahorro, plazo y seguros. Un anuncio legislativo no es una oferta vinculante del banco.

    2. Preparar el ahorro y los gastos de cierre

    Distingue pie, escrituración y gastos asociados. Si se aprueba AVV, sus reglas definitivas podrían cambiar la estrategia de ahorro, pero hoy es prudente no depender de una bonificación inexistente.

    3. Revisar la propiedad y su documentación

    En el mercado secundario de Concepción, San Pedro de la Paz, Chiguayante, Hualpén o Talcahuano, una vivienda puede presentar diferencias de conservación, gravámenes, ampliaciones o tasación. La evaluación bancaria depende también del inmueble. Revisa nuestra guía del mercado secundario en Gran Concepción.

    4. No decidir únicamente por un titular

    Esperar la reforma puede tener sentido para algunos hogares, pero tiene costos y riesgos: arriendo mientras se ahorra, cambios de oferta, tasas y precios. Comprar ahora tampoco debe justificarse por miedo a perder una oportunidad.

    Preguntas frecuentes sobre Fonavi y vivienda usada

    ¿Ya se puede postular al Fonavi?

    No. Al 12 de octubre de 2026 sigue siendo un proyecto de ley.

    ¿El Estado entrega hoy el 3% del pie mediante AVV?

    No. Es una propuesta sujeta a aprobación e implementación.

    ¿Un crédito a 30 años con 10% de pie está asegurado?

    No. Dependería de la normativa final, la entidad financiera y la evaluación del solicitante.

    ¿Fonavi es lo mismo que FOGAES?

    No. Fonavi propone adquirir y financiar cartera hipotecaria; FOGAES es un mecanismo de garantía estatal con reglas propias.

    Conclusión: la oportunidad para vivienda usada todavía es potencial

    La reforma abre una discusión relevante: cómo facilitar el financiamiento de primeras viviendas usadas, además de nuevas. Su valor hoy está en comprender la diferencia entre una propuesta y una condición disponible.

    Soluciones Colina trabaja en corretaje, venta y arriendo de propiedades en Gran Concepción y Biobío. Si evalúas una vivienda usada, podemos ayudarte a ordenar las variables inmobiliarias y documentales, sin sustituir la evaluación bancaria. Conversemos por WhatsApp.

    Fuentes y estado de la información

  • IVA 0% en viviendas nuevas: qué debe comprobar un comprador antes de firmar

    IVA 0% en viviendas nuevas: qué debe comprobar un comprador antes de firmar

    Actualizado al 10 de octubre de 2026. La Ley de Reconstrucción Nacional y Desarrollo Económico y Social fue promulgada el 9 de octubre. Entre sus medidas contempla una exención temporal del IVA para determinadas primeras ventas de viviendas nuevas. Sin embargo, a la fecha de esta revisión no se ha confirmado su publicación en el Diario Oficial, hito que determina el inicio de los plazos de aplicación. Por eso, todavía no corresponde presentar el beneficio como vigente para cualquier compraventa.

    La pregunta práctica para una familia que busca vivienda en Concepción, San Pedro de la Paz, Talcahuano o el resto del Biobío no es solo si existe el anuncio de «IVA 0%», sino si la propiedad concreta cumple los requisitos, cuándo se formalizará la operación y cuánto cambia realmente el precio final.

    ¿Qué significa la exención temporal del IVA para viviendas nuevas en Chile?

    La medida aprobada establece una ventana de 12 meses para eximir de IVA determinadas operaciones de primera venta de viviendas nuevas. Según los antecedentes de la tramitación legislativa, el beneficio se refiere a viviendas que ya cuenten con recepción municipal definitiva a la fecha de publicación de la ley, e incluye estacionamientos y bodegas vendidos conjuntamente cuando se cumplen las condiciones aplicables.

    La entrada en vigencia se cuenta desde el primer día hábil del mes subsiguiente a la publicación de la ley. Si la publicación se produce en octubre de 2026, el inicio esperado sería diciembre de 2026; esa fecha es condicional hasta que pueda verificarse el texto publicado oficialmente. Las instrucciones operativas del Servicio de Impuestos Internos también son relevantes para documentar correctamente la exención.

    ¿Las viviendas nuevas bajarán automáticamente un 19%?

    No. La exención de IVA no equivale a aplicar un descuento comercial uniforme de 19% al precio publicado. En las operaciones inmobiliarias intervienen la estructura tributaria, el valor del terreno, los costos de construcción, los créditos fiscales y las decisiones comerciales del vendedor. La Cámara Chilena de la Construcción ha advertido expresamente que no corresponde confundir la tasa general del IVA con una rebaja idéntica en el precio final de todas las viviendas.

    Incluso cuando una operación califique para el beneficio, el comprador debe pedir una cotización escrita y comparable: precio de la unidad, estacionamiento, bodega, descuentos comerciales, gastos asociados, condiciones de financiamiento y precio final de compraventa. No basta con que una publicidad destaque «IVA 0%».

    Ejemplo de una comparación correcta

    Si un proyecto ofrece un departamento con un precio de lista y una promoción, solicita que la inmobiliaria identifique por separado el precio final antes y después de aplicar el beneficio cuando corresponda, manteniendo iguales las demás condiciones. No sería riguroso descontar por cuenta propia 19% del precio anunciado ni suponer que el vendedor está obligado a trasladar un porcentaje específico sin revisar la operación y su tratamiento tributario.

    ¿Qué viviendas podrían acogerse y cuáles requieren mayor revisión?

    De acuerdo con los antecedentes legislativos disponibles, la exención se dirige a la primera enajenación de viviendas nuevas con recepción municipal definitiva anterior a la publicación de la ley. Por eso es importante distinguir entre una unidad terminada, un proyecto en construcción, una preventa y una vivienda usada. No debe darse por hecho que todas esas situaciones reciben el mismo tratamiento.

    Para el comprador es recomendable solicitar la identificación de la unidad, copia o antecedentes verificables de la recepción final municipal, fecha de esa recepción, condición de primera venta y confirmación escrita del vendedor sobre la aplicación de la exención. Las operaciones entre empresas relacionadas están excluidas según los antecedentes de tramitación consultados.

    ¿Qué pasa si ya firmaste una promesa o compraste durante 2026?

    La tramitación contempló un mecanismo transitorio de devolución para ciertas compraventas celebradas desde el ingreso del proyecto, el 22 de abril de 2026, hasta el inicio del período de exención, condicionado a requisitos y a la restitución del impuesto al comprador por parte del vendedor. No es una devolución automática para toda compra anterior. Antes de prometer una restitución, corresponde revisar el texto definitivo de la ley, la escritura y las instrucciones del SII.

    También importa cómo y cuándo se formaliza la compraventa. Los antecedentes legislativos contemplan requisitos documentales específicos para escrituras y determinadas promesas suscritas dentro de la ventana legal. La promesa no debe considerarse por sí sola una garantía de acceso al beneficio.

    ¿Conviene esperar para comprar una vivienda nueva en Gran Concepción?

    No existe una respuesta universal. Esperar podría tener sentido para una persona interesada en una unidad terminada que eventualmente cumpla los requisitos, siempre que la disponibilidad, el precio y el financiamiento sigan siendo convenientes. Pero también hay costos de oportunidad: cambios de precio, condiciones de crédito, gastos de arriendo mientras se espera y disponibilidad de la propiedad.

    En el Gran Concepción, comparar una vivienda nueva terminada con una usada requiere mirar más allá de un beneficio tributario: ubicación, estado, superficie útil, gastos comunes, plazo de entrega, tasación bancaria, financiamiento y costos de cierre. Ya explicamos cómo el financiamiento cambia la comparación en nuestro artículo sobre vivienda nueva versus usada en 2026.

    Lista de verificación antes de reservar, prometer o firmar

    1. Confirma la vigencia: revisa la publicación de la ley en el Diario Oficial y el período aplicable a la operación.
    2. Comprueba la recepción final: verifica la fecha de recepción municipal definitiva de la vivienda.
    3. Revisa el tipo de venta: confirma si se trata de una primera venta elegible y si estacionamiento o bodega forman parte de la operación.
    4. Solicita precio por escrito: compara precio de lista, descuentos, beneficio tributario y monto final sin sumar beneficios dos veces.
    5. Coordina el financiamiento: consulta al banco cómo se documentarán precio, tasación, pie y escritura.
    6. Revisa promesa y escritura: confirma plazos, condiciones suspensivas, entrega y tratamiento del beneficio con los profesionales correspondientes.

    ¿La exención del IVA también beneficia a viviendas usadas?

    Esta medida no está diseñada como un subsidio general a la compraventa de propiedades usadas. Por eso, si buscas un departamento o casa de segunda mano en Concepción o San Pedro de la Paz, no debes asumir una rebaja equivalente. La decisión entre vivienda nueva y usada exige evaluar cada operación con sus propios costos y ventajas.

    Conclusión: el beneficio se verifica por operación, no por titular

    La exención transitoria del IVA puede cambiar la evaluación de determinadas viviendas nuevas terminadas, pero no significa que todas las propiedades nuevas bajen 19%, ni que el beneficio esté vigente antes de cumplirse los hitos legales. La decisión más segura es exigir antecedentes verificables de la unidad, cotización final y revisión documental antes de comprometer recursos.

    En Soluciones Colina trabajamos en corretaje, venta y arriendo de propiedades en Gran Concepción y Biobío. Si estás comparando una vivienda nueva con una usada, podemos ayudarte a ordenar las variables inmobiliarias de tu decisión. Conversemos por WhatsApp.

    Fuentes consultadas

  • IPC de septiembre 2026: qué cambia en tu dividendo y arriendo

    IPC de septiembre 2026: qué cambia en tu dividendo y arriendo

    Actualizado al 10 de octubre de 2026. El Instituto Nacional de Estadísticas (INE) informó que el Índice de Precios al Consumidor (IPC) de septiembre subió 0,4% mensual, acumuló 4,0% en 2026 y registró 4,1% en doce meses. Para quienes pagan un crédito hipotecario, arriendan o venden una propiedad, la pregunta útil no es solo cuánto subió la inflación: ¿qué monto cambia realmente y cuándo?

    La distinción clave es esta: el IPC incide en la UF, pero no aumenta automáticamente todos los arriendos ni modifica por sí solo la tasa pactada de un crédito hipotecario. Cada obligación debe revisarse según la unidad en que está expresada y las condiciones de su contrato.

    ¿Qué significa el IPC de septiembre de 2026 para la vivienda?

    El dato de septiembre fue publicado por el INE el 8 de octubre de 2026. Su variación mensual de 0,4% es la referencia utilizada por el Banco Central para calcular el reajuste de la Unidad de Fomento (UF) entre el 10 de octubre y el 9 de noviembre de 2026. La UF se reajusta diariamente durante ese período: no aumenta 0,4% de golpe el primer día.

    Este mecanismo es nacional. No existe una UF distinta para Concepción, San Pedro de la Paz o Talcahuano. Por eso, el efecto sobre una obligación expresada en UF depende de su monto en UF y de la fecha en que corresponda convertirla a pesos.

    ¿Por qué puede subir el dividendo en pesos si la tasa hipotecaria no cambió?

    En un crédito hipotecario pactado en UF, la cuota puede expresarse en una cantidad de UF. Al pagar, esa cantidad se convierte a pesos según el valor de la UF aplicable. Si la UF aumenta, el monto en pesos puede subir aunque la tasa de interés contractual permanezca fija y aunque la cuota en UF no haya cambiado.

    Por ejemplo, si un dividendo se mantiene en 20 UF, su equivalente en pesos se obtiene multiplicando 20 por el valor de la UF en la fecha correspondiente. No basta con comparar el número de UF: también importa su conversión a pesos. Este ejemplo es ilustrativo, no una simulación de crédito ni una estimación de un dividendo particular.

    Tasa de interés, UF y dividendo: tres conceptos diferentes

    La tasa de interés es una condición del financiamiento; la UF es una unidad reajustable según el IPC; y el dividendo en pesos es el monto que finalmente paga el deudor, que puede incluir seguros y otros componentes según su contrato. Un crédito con tasa fija no significa necesariamente un dividendo fijo en pesos cuando está denominado en UF.

    Como contexto, el Banco Central informó una tasa promedio de créditos para vivienda de 4,1% en septiembre de 2026, frente a 4,0% en agosto. Esa cifra describe operaciones del sistema financiero: no es la tasa personal de todos los hipotecarios ni reajusta por sí misma los créditos ya contratados a tasa fija.

    ¿El IPC de 0,4% significa que el arriendo sube 0,4% este mes?

    No necesariamente. El IPC publicado no autoriza por sí solo a aumentar todos los arriendos en Chile. Para determinar si corresponde un reajuste, hay que revisar cómo está fijada la renta y qué periodicidad y mecanismo se pactaron en el contrato.

    Arriendo pactado en pesos con renta fija

    Si el contrato establece una renta en pesos y no corresponde todavía aplicar un reajuste pactado, el dato mensual del IPC no implica automáticamente una nueva renta. Antes de comunicar o cobrar un aumento, propietario y arrendatario deben revisar la cláusula aplicable y las reglas legales pertinentes.

    Arriendo en pesos con reajuste por IPC

    Cuando el contrato contempla reajustes por IPC —por ejemplo, con una periodicidad semestral o anual—, debe aplicarse el período de variación que efectivamente corresponda según lo acordado. No debe confundirse el IPC mensual de septiembre (0,4%) con el IPC acumulado de un semestre ni con la variación a doce meses (4,1%). Son mediciones distintas.

    Arriendo pactado en UF

    Si la renta está válidamente expresada en UF, su equivalente en pesos puede variar conforme cambia la UF, de acuerdo con la fecha y forma de pago previstas en el contrato. Eso es distinto de un arriendo fijado en pesos con una cláusula de reajuste por IPC.

    Para propietarios que están preparando un contrato, conviene dejar por escrito la unidad de la renta, fecha de pago, periodicidad de reajuste, índice aplicable y forma de cálculo. En nuestra guía sobre qué revisar antes de poner una propiedad en arriendo abordamos otras decisiones que conviene resolver antes de publicarla.

    ¿Qué cambia para quien busca comprar o vender en Gran Concepción?

    En Concepción, San Pedro de la Paz, Chiguayante, Hualpén y Talcahuano, la UF es una referencia frecuente en precios de venta y créditos hipotecarios. Si una propiedad está anunciada en UF, su equivalencia en pesos puede cambiar aunque el vendedor no modifique el precio en UF. Si el precio está acordado en pesos, no corresponde asumir automáticamente el mismo efecto: importa cómo se documente la operación.

    Para el comprador, esto obliga a distinguir tres montos: precio de la propiedad, financiamiento aprobado y dinero efectivo necesario para el pie y gastos de cierre. Si alguno está expresado en UF, la fecha de conversión puede influir en la planificación del desembolso. El impacto real depende de los documentos y condiciones particulares, no solo del último IPC.

    Además, al comparar alternativas, no conviene confundir el efecto de la UF con las diferencias de tasas, subsidios o costos de financiamiento. Ya analizamos ese segundo tema en vivienda nueva versus usada y financiamiento hipotecario en 2026.

    Qué revisar antes del próximo pago o de firmar un contrato

    1. Identifica la unidad: ¿el monto está expresado en pesos o en UF?
    2. Revisa la fecha: ¿qué día se paga o se convierte a pesos y qué valor de la UF corresponde?
    3. Lee la cláusula de reajuste: en un arriendo en pesos, verifica si existe, cuál es su periodicidad y qué variación del IPC utiliza.
    4. Separa la tasa del reajuste: en un hipotecario, confirma si la tasa es fija, variable o mixta y revisa por separado la evolución de la UF.
    5. Calcula con fuentes oficiales: consulta el IPC del INE y el valor diario de la UF publicado por el Banco Central, en vez de aplicar un porcentaje genérico a todas las obligaciones.

    La conclusión: la inflación importa, pero el contrato determina cómo se aplica

    El IPC de septiembre de 2026 ofrece un dato relevante para la economía familiar: 0,4% mensual. Sin embargo, ese porcentaje no equivale a una orden de subir todos los arriendos ni a un cambio automático de la tasa hipotecaria. En las operaciones inmobiliarias, el efecto depende de si el monto está en UF o pesos, de la fecha de conversión y de lo efectivamente pactado.

    Soluciones Colina trabaja en corretaje, venta y arriendo de propiedades en Gran Concepción y Biobío. Si estás por arrendar, comprar o vender, podemos ayudarte a ordenar las condiciones inmobiliarias de la operación antes de comprometerte. Conversemos por WhatsApp.

    Fuentes oficiales consultadas

  • ¿Fuiste seleccionado en el DS1 2026? Qué revisar antes de comprar una vivienda

    ¿Fuiste seleccionado en el DS1 2026? Qué revisar antes de comprar una vivienda

    Actualizado al 6 de octubre de 2026. El Ministerio de Vivienda y Urbanismo (Minvu) ya publicó los resultados del primer llamado nacional 2026 del Subsidio para Sectores Medios DS1. Para quienes fueron seleccionados, comienza una etapa distinta: convertir el beneficio en una compra inmobiliaria viable y jurídicamente segura.

    La idea clave es simple: haber obtenido el DS1 no significa que cualquier vivienda sea compatible con el subsidio ni que el financiamiento esté resuelto. Antes de reservar, prometer o entregar dinero, conviene revisar simultáneamente el tramo obtenido, el valor y condición de la propiedad, la forma de completar el precio y la documentación necesaria para cerrar la operación.

    ¿Qué cambió con los resultados del DS1 2026?

    El primer llamado nacional 2026 ya tiene resultados oficiales. El Minvu publicó la Resolución N.º 1.483, de 23 de septiembre de 2026, junto con las nóminas de seleccionados para los tramos 1, 2 y 3 en modalidad de adquisición. El programa permite comprar una vivienda nueva o usada, según las condiciones del tramo correspondiente. La página oficial también informa que quienes consideren que su evaluación contiene errores no atribuibles a ellos podrán apelar durante un plazo de 10 días corridos a contar del 13 de octubre. Fuente: Minvu, resultados DS1 primer llamado 2026.

    Si ganaste el DS1, ¿ya tienes financiada la vivienda?

    No necesariamente. El subsidio es un aporte estatal y la estructura final de la compra puede requerir ahorro, recursos propios y, dependiendo del caso, crédito hipotecario. De hecho, en el llamado 2026 el Minvu no exigió una preaprobación hipotecaria para postular. Eso facilitó la postulación, pero también significa que una persona seleccionada que necesite crédito todavía debe resolver su capacidad efectiva de financiamiento antes de comprometer una propiedad.

    Por eso, una de las primeras tareas es separar dos preguntas: “¿tengo subsidio?” y “¿puedo financiar esta propiedad específica?”. Son preguntas relacionadas, pero no equivalentes.

    ¿Qué tipo de vivienda puedes comprar con el DS1?

    El DS1 contempla la adquisición de viviendas nuevas o usadas, pero los topes dependen del tramo y de la zona. Para el primer llamado 2026, el Minvu informó como referencia general hasta 1.100 UF para Tramo 1, 1.600 UF para Tramo 2 y 2.200 UF para Tramo 3, con límites superiores en determinadas zonas extremas. En Biobío corresponde revisar las condiciones de zona regular y, sobre todo, las condiciones específicas del certificado de subsidio adjudicado. Fuentes: ChileAtiende, DS1 Tramo 1, Tramo 2 y Tramo 3.

    Qué revisar antes de reservar o firmar una promesa

    1. Confirma el tramo y las condiciones de tu subsidio

    No busques una propiedad únicamente por precio publicado. Primero confirma el tramo adjudicado, el valor máximo de vivienda aplicable y las condiciones del beneficio. Así reduces el riesgo de avanzar con un inmueble que después no pueda financiarse bajo la estructura prevista.

    2. Define cómo completarás el precio

    Si necesitas crédito hipotecario, conviene evaluar la factibilidad bancaria antes de asumir compromisos relevantes. Una aprobación de subsidio no sustituye la evaluación crediticia de una institución financiera. Si utilizarás ahorro o recursos propios, también debes determinar cuánto capital estará realmente disponible para la operación y sus gastos asociados.

    3. Verifica la propiedad, no solo el aviso

    En una vivienda usada, el análisis debe incluir antecedentes legales y técnicos del inmueble, además de su estado físico. Títulos, inscripciones, gravámenes, prohibiciones y demás antecedentes que correspondan deben revisarse dentro del proceso de estudio de títulos y cierre. La documentación concreta dependerá de cada operación.

    Si estás mirando una propiedad usada en Concepción, San Pedro de la Paz, Chiguayante, Hualpén, Talcahuano u otra comuna del Gran Concepción, también es útil comparar precio, ubicación, estado y liquidez con propiedades realmente equivalentes. Puedes complementar esta guía con nuestro análisis sobre qué revisar al comprar o vender una propiedad usada en el Gran Concepción.

    4. No confundas “seleccionado” con “compra cerrada”

    La selección es un hito importante, pero todavía existen etapas inmobiliarias, financieras y jurídicas. Una reserva o promesa debe reflejar de forma clara cómo se financiará la operación y qué ocurrirá si una condición necesaria para comprar no se cumple. No conviene usar cláusulas genéricas sin considerar el caso concreto.

    ¿Conviene comprar una vivienda usada o nueva con DS1?

    Depende del tramo, del presupuesto total, de la ubicación y del objetivo del comprador. Una vivienda usada puede ofrecer ubicación consolidada, entrega inmediata y mayor espacio por un determinado presupuesto; una vivienda nueva puede tener otras ventajas comerciales o beneficios específicos vigentes. La comparación debe hacerse sobre el costo y financiamiento reales de cada alternativa, no solo sobre el precio publicado.

    En 2026 existen además instrumentos distintos al DS1 que favorecen determinadas viviendas nuevas. Por eso es especialmente importante no mezclar beneficios: que una medida exista para vivienda nueva no significa automáticamente que se aplique a una propiedad usada o que sea acumulable en cualquier operación. Puedes revisar nuestra comparación actualizada sobre vivienda nueva vs. usada y los cambios de financiamiento en 2026.

    La decisión útil después de obtener el DS1

    El paso siguiente no debería ser simplemente “buscar una casa”. Lo más eficiente es construir primero un rango de compra realista: subsidio adjudicado + ahorro disponible + financiamiento viable + condiciones de la propiedad. Con ese marco, la búsqueda se vuelve más precisa y disminuye el riesgo de comprometer tiempo o dinero en una operación que no pueda cerrarse.

    En Soluciones Colina trabajamos en corretaje, venta y arriendo de propiedades en Gran Concepción y Biobío. Si estás evaluando una vivienda usada para aplicar tu subsidio, podemos ayudarte a ordenar la búsqueda y revisar la operación inmobiliaria antes de avanzar.

    Fuentes consultadas

    • Ministerio de Vivienda y Urbanismo (Minvu), resultados del Primer Llamado Nacional DS1 2026 y Resolución N.º 1.483, publicada el 23 de septiembre de 2026.
    • Ministerio de Vivienda y Urbanismo, Primer Llamado Nacional 2026 DS1.
    • ChileAtiende, fichas oficiales DS1 Tramos 1, 2 y 3, consultadas el 6 de octubre de 2026.
  • Vivienda nueva vs. usada en 2026: el financiamiento cambió la comparación

    Vivienda nueva vs. usada en 2026: el financiamiento cambió la comparación

    En octubre de 2026, comparar una vivienda nueva con una usada ya no consiste solo en mirar precio, ubicación y estado. La ampliación del subsidio a la tasa hipotecaria y de la garantía FOGAES para viviendas nuevas de hasta 6.000 UF introdujo una diferencia relevante en el financiamiento. Eso puede reducir la tasa y el ahorro inicial exigido en determinadas operaciones, pero no convierte automáticamente a la vivienda nueva en la mejor compra.

    La pregunta correcta es más completa: ¿cuánto cuesta entrar, cuánto cuesta financiar y qué propiedad se está comprando a cambio?

    ¿Qué cambió en el financiamiento de viviendas nuevas en Chile?

    La ampliación del programa elevó desde 4.000 a 6.000 UF el valor máximo de las viviendas nuevas que pueden acceder al beneficio, aumentó los cupos totales a 80.000 y extendió su vigencia hasta mayo de 2028. El esquema contempla una rebaja de 60 puntos base en la tasa hipotecaria y puede operar junto con la garantía FOGAES, siempre sujeto a la evaluación crediticia de la institución financiera.

    Al 1 de octubre de 2026, medios especializados reportaban 14 instituciones financieras inscritas y ofertas publicadas con tasas asociadas al beneficio. La consecuencia práctica es importante: dos propiedades con precios similares pueden enfrentar condiciones de financiamiento diferentes si una es nueva y la otra pertenece al mercado secundario.

    ¿Una vivienda nueva es ahora necesariamente más conveniente que una usada?

    No. El subsidio mejora una variable de la compra —el financiamiento elegible—, pero no determina por sí solo el valor económico total de una propiedad.

    Una vivienda usada puede competir mediante un precio de venta menor, una ubicación consolidada, mayor superficie, estacionamiento o bodega incluidos, gastos comunes diferentes o capacidad de negociación con el propietario. Una vivienda nueva, en cambio, puede ofrecer mejores condiciones de crédito, menor pie en ciertos casos, instalaciones recientes y beneficios comerciales del proyecto.

    Por eso, la comparación debe hacerse sobre propiedades realmente equivalentes. Ya explicamos las diferencias estructurales entre ambas alternativas en nuestra guía sobre cómo elegir entre una propiedad usada y un proyecto nuevo según el objetivo de compra.

    El pie más bajo no significa necesariamente un dividendo más bajo

    Este punto es especialmente importante. La garantía FOGAES puede facilitar financiamientos cercanos al 90% del valor de una vivienda nueva, reduciendo el ahorro que el comprador necesita reunir para el pie. Pero financiar una proporción mayor también significa solicitar un crédito mayor.

    Por ejemplo, una persona que pasa de financiar el 80% al 90% necesita aportar menos dinero inicialmente, pero aumenta el capital financiado. El efecto final sobre el dividendo dependerá de la tasa obtenida, el plazo, el precio de la vivienda, los seguros y las condiciones concretas aprobadas por el banco.

    Menor pie y menor dividendo son conceptos distintos. Antes de decidir conviene comparar ambos.

    ¿Qué debería comparar un comprador en Gran Concepción?

    En Concepción, San Pedro de la Paz, Chiguayante, Hualpén y otras comunas del Gran Concepción, la comparación debería incorporar al menos cuatro dimensiones: el precio efectivo de compra; el dinero necesario para el pie y los gastos de cierre; el costo y las condiciones del crédito; y los atributos concretos del inmueble y su ubicación.

    1. Precio efectivo, no solo precio publicado

    En proyectos nuevos pueden existir descuentos, bonos o incentivos comerciales. En el mercado secundario puede existir margen de negociación entre comprador y propietario. Lo relevante es comparar el valor final de cada operación y no dos precios de vitrina.

    2. Financiamiento realmente aprobado

    Una tasa promocional o subsidiada no reemplaza la evaluación bancaria. Ingresos, nivel de endeudamiento, historial financiero, tasación y políticas de riesgo siguen siendo determinantes para obtener un crédito.

    3. Metros cuadrados, ubicación y equipamiento

    Una diferencia de tasa puede ser atractiva, pero debe contrastarse con superficie útil, estacionamiento, bodega, conectividad, orientación, antigüedad, estado de conservación y gastos comunes. Son variables que afectan tanto el uso de la vivienda como su futura reventa o arriendo.

    4. Tasación y precio de mercado

    En una propiedad usada, la negociación y la tasación bancaria adquieren especial relevancia. Un precio de publicación no garantiza que el banco valore el inmueble por el mismo monto. En una compra con crédito hipotecario, esa diferencia puede cambiar el pie efectivo que deberá aportar el comprador.

    ¿Qué significa este cambio para quienes venden una propiedad usada?

    El mercado secundario enfrenta ahora una competencia financiera más fuerte desde la vivienda nueva. Para un propietario que quiere vender, esto aumenta la importancia de fijar un precio defendible y presentar correctamente el inmueble.

    Si una propiedad usada compite con proyectos nuevos cercanos, ya no basta con comparar precios por metro cuadrado. También conviene observar qué facilidades de financiamiento recibe el comprador en esos proyectos y qué ventajas concretas ofrece la propiedad usada para compensarlas: ubicación, tamaño, equipamiento, disponibilidad inmediata o precio negociado.

    Esto se conecta directamente con nuestro análisis del mercado secundario de propiedades usadas en Gran Concepción, donde explicamos por qué el precio debe analizarse con evidencia de la microzona y no únicamente con referencias generales.

    La comparación correcta en 2026: costo de entrada + costo financiero + valor del inmueble

    La ampliación del beneficio hipotecario mejora la posición competitiva de parte de la vivienda nueva en Chile, especialmente en el tramo que ahora llega hasta 6.000 UF. Sin embargo, no elimina las ventajas potenciales de una propiedad usada ni permite afirmar que una alternativa sea universalmente mejor.

    Para un comprador, la decisión debería construirse con una simulación comparable: mismo horizonte de crédito, pie disponible, dividendo estimado, gastos asociados y atributos del inmueble. Para un vendedor del mercado secundario, el cambio obliga a mirar con mayor precisión la competencia nueva disponible en su sector.

    En Soluciones Colina trabajamos en corretaje, venta y arriendo de propiedades en Gran Concepción y Biobío. Si estás evaluando comprar o vender, podemos ayudarte a ordenar las variables de mercado antes de tomar una decisión.


    Fuentes consultadas: Ex-Ante, 1 de octubre de 2026, sobre la ampliación del subsidio hipotecario y FOGAES; Diario Jurídico, 16 de agosto de 2026, sobre el despacho y alcance de la ampliación; y antecedentes sectoriales CChC sobre recuperación de ventas y stock de vivienda nueva.

  • Propiedad usada vs. proyecto nuevo: cómo elegir según tu objetivo de compra

    Propiedad usada vs. proyecto nuevo: cómo elegir según tu objetivo de compra

    No existe una respuesta universal a la pregunta de si conviene más comprar una propiedad usada o una vivienda nueva. La decisión depende del objetivo: vivir, invertir, arrendar, esperar valorización, entrar con menor desembolso inicial o privilegiar ubicación y espacio.

    La primera pregunta no es nueva o usada: es para qué compras

    Antes de comparar precios conviene definir el propósito de la compra. Un inversionista puede priorizar liquidez futura, demanda de arriendo y eficiencia del pie. Una familia puede valorar más la superficie, el barrio consolidado, el colegio cercano o la posibilidad de mudarse de inmediato.

    Qué puede ofrecer una propiedad usada

    • Ubicaciones consolidadas donde ya se conoce la conectividad y el entorno.
    • Posibilidad de inspeccionar físicamente el inmueble antes de comprar.
    • Mayor margen de negociación en determinadas operaciones.
    • Superficies que a veces son mayores que las de proyectos recientes del mismo rango.
    • Entrega más rápida cuando la documentación y el financiamiento están resueltos.

    La contrapartida es que cada propiedad tiene una historia distinta. Hay que revisar mantenciones, estado de instalaciones, eventuales remodelaciones, regularizaciones y antecedentes jurídicos.

    Qué puede ofrecer un proyecto nuevo

    • Equipamiento y estándares constructivos más recientes.
    • Distintas etapas comerciales, desde venta en blanco o verde hasta entrega inmediata.
    • Posibilidad de organizar el pago del pie durante la construcción en algunos proyectos.
    • Mayor uniformidad para comparar unidades dentro del mismo desarrollo.
    • Beneficios comerciales o tributarios que pueden existir en determinados períodos y bajo requisitos específicos.

    En viviendas nuevas también hay variables que no deben ignorarse: plazo de entrega, reputación de la inmobiliaria, gastos futuros, reglamento del proyecto, tamaño efectivo de los espacios y condiciones del financiamiento definitivo.

    El financiamiento puede cambiar la decisión

    En una compra con crédito hipotecario, el comprador debe considerar no solo el pie y el dividendo. La Comisión para el Mercado Financiero identifica entre los costos asociados la tasación, estudio de títulos, gastos notariales, inscripción en el Conservador de Bienes Raíces, seguros e impuestos cuando correspondan.

    Además, los incentivos aplicables a vivienda nueva pueden variar con el tiempo y tienen requisitos específicos. El Servicio de Impuestos Internos mantiene información sobre beneficios tributarios vigentes, por lo que cualquier comparación debe hacerse con las reglas actuales y no con promociones antiguas.

    Comparación rápida

    Propiedad usada: suele favorecer a quien quiere ver exactamente lo que compra, negociar sobre un inmueble concreto y acceder a barrios ya consolidados.

    Proyecto nuevo: puede favorecer a quien acepta esperar, busca un producto reciente y quiere evaluar esquemas comerciales propios de una inmobiliaria.

    Una buena compra no depende solo de la edad del inmueble

    La mejor alternativa es la que combina precio, ubicación, capacidad financiera, horizonte de uso y facilidad de salida futura. Una propiedad usada mal elegida puede ser cara aunque tenga descuento; un proyecto nuevo también puede ser una mala decisión si el comprador no entiende sus tiempos o su demanda real.

    En Soluciones Colina analizamos ambas alternativas desde el objetivo del comprador, evitando comparar solo por precio de publicación.

    Fuentes consultadas: Comisión para el Mercado Financiero, Servicio de Impuestos Internos y BancoEstado. Información revisada en septiembre de 2026.