Autor: Wilson Apablaza

  • Antes de reservar una vivienda usada en Chile: 5 documentos que debes revisar

    Antes de reservar una vivienda usada en Chile: 5 documentos que debes revisar

    Antes de reservar una vivienda usada en Chile: 5 documentos que debes revisar

    Una casa puede verse impecable y aun así tener problemas que no aparecen durante la visita. Antes de entregar dinero por una reserva o firmar una promesa de compraventa, conviene comprobar quién figura como dueño, qué gravámenes afectan al inmueble, si registra deuda de contribuciones y si sus antecedentes físicos coinciden con lo que se ofrece. Estos controles son útiles en todo Chile; los documentos se solicitan a las instituciones competentes según la ubicación de la propiedad.

    Guía práctica revisada el 22 de octubre de 2026. No reemplaza el estudio de títulos ni la revisión jurídica y técnica de una operación concreta.

    En 30 segundos: lo que conviene pedir

    • 1. Dominio vigente: para comprobar la titularidad inscrita.
    • 2. Hipotecas, gravámenes y prohibiciones (GP): para detectar cargas, restricciones y consultar por litigios.
    • 3. Certificado de deuda de contribuciones: para conocer el estado tributario del inmueble.
    • 4. Certificado de avalúo fiscal y antecedentes del rol: para contrastar la identificación tributaria, sin confundirla con prueba de dominio.
    • 5. Antecedentes municipales: permisos, planos y recepción definitiva cuando correspondan, especialmente si hubo ampliaciones.

    Idea central: estos cinco controles son un filtro inicial, no una autorización para comprar. Si existe financiamiento hipotecario, el banco y los profesionales que revisen los títulos pueden pedir antecedentes adicionales.

    1. Dominio vigente: ¿quién puede vender realmente?

    La copia de inscripción con vigencia, también conocida como dominio vigente, permite comprobar a nombre de quién está inscrita una propiedad. Es el primer documento que debería coincidir con la identidad de quien ofrece vender y con la descripción del inmueble. En Chile, la tradición del dominio de los bienes raíces se efectúa mediante la inscripción del título en el Conservador correspondiente, conforme al artículo 686 del Código Civil.

    Para solicitarla suele ser útil contar con fojas, número y año de la inscripción. Esos datos pueden figurar en la escritura anterior o en la documentación del vendedor. Si aparecen varios propietarios, una sucesión hereditaria o un representante, no basta con que una persona afirme que tiene autorización: corresponde revisar su facultad para vender.

    Señales de alerta

    • El nombre del vendedor no coincide con el titular inscrito.
    • Se ofrece vender «por encargo» sin acreditar representación suficiente.
    • La propiedad proviene de una herencia y no se explica cómo se regularizaron las inscripciones correspondientes.

    En operaciones hereditarias, revisa además nuestra guía sobre qué comprobar antes de prometer la compra de una propiedad heredada.

    2. Hipotecas, gravámenes y prohibiciones: una vivienda puede tener cargas

    El certificado de hipotecas, gravámenes y prohibiciones (GP) informa sobre anotaciones que pueden afectar al inmueble: por ejemplo, hipotecas, servidumbres, usufructos, embargos o prohibiciones de enajenar. La ficha oficial de ChileAtiende explica que este documento se utiliza habitualmente en estudios de títulos de compraventas.

    Un inmueble con hipoteca no es necesariamente invendible. Lo decisivo es que el cierre contemple el pago de la deuda, las instrucciones correspondientes y la cancelación o alzamiento de las inscripciones que procedan. La existencia de una prohibición o de una medida judicial exige una revisión particular antes de comprometer dinero.

    ¿Y los litigios?

    Consulta al Conservador competente si existe una modalidad de certificado que incluya información sobre litigios. Por ejemplo, el Conservador de Bienes Raíces de Santiago ofrece su GP con opción «con litigio», pero ese portal y sus tarifas no representan a todos los conservadores del país. No presupongas que un GP estándar cubre todas las búsquedas que requiere un estudio de títulos.

    Si la propiedad mantiene un crédito, también puede servir nuestra explicación sobre venta de vivienda hipotecada y coordinación del alzamiento.

    3. Deuda de contribuciones: revisar antes de negociar el cierre

    La Tesorería General de la República (TGR) permite obtener el certificado de deuda de contribuciones, que informa las cuotas vigentes y morosas no pagadas. Según su centro de ayuda, es gratuito, se solicita con los datos de comuna, rol y subrol, y tiene una vigencia indicada de un mes desde su emisión.

    Que la propiedad tenga cuotas pendientes no significa que toda compraventa sea imposible; significa que el asunto debe identificarse y resolverse documentalmente. Antes de firmar, pide que quede claro quién paga, cuándo se paga y cómo se acredita el pago. No te conformes con la frase «eso lo vemos en la notaría».

    Ejemplo práctico

    Supongamos que el vendedor informa que las contribuciones están al día, pero el certificado de TGR muestra dos cuotas pendientes. En vez de dar por hecho que la deuda desaparecerá al transferir la vivienda, solicita los comprobantes, acuerda su regularización y pide que el abogado o la entidad financiadora verifique el mecanismo antes del cierre. Es un ejemplo ilustrativo, no un cálculo de deuda ni una regla sobre responsabilidad aplicable a todos los contratos.

    4. Avalúo fiscal y rol: sirven para identificar, no para acreditar dominio

    El Servicio de Impuestos Internos (SII) permite consultar antecedentes de bienes raíces y emitir certificados de avalúo fiscal. El propio SII señala que el certificado acredita el valor fiscal utilizado para calcular el impuesto territorial. Ese valor no equivale necesariamente al precio de mercado, a la tasación bancaria ni a la prueba registral de quién es dueño.

    Comprueba que dirección, comuna, rol y características tributarias sean consistentes con los demás antecedentes. En departamentos, estacionamientos o bodegas, verifica además si corresponden a unidades y roles independientes; no presupongas que todos están comprendidos en un único certificado o inscripción.

    El SII informa que pueden obtenerse certificados de terceros mediante el rol o la dirección del bien raíz. Si detectas una diferencia, solicita una explicación y documentos de respaldo antes de tratarla como un error menor.

    5. Permisos, planos y recepción municipal: ¿lo construido coincide con lo aprobado?

    El registro conservatorio y el catastro tributario no sustituyen la revisión de antecedentes de edificación. Para casas ampliadas, inmuebles con cambios de distribución o construcciones antiguas, conviene pedir los permisos, planos aprobados y antecedentes de recepción definitiva disponibles en la Dirección de Obras Municipales (DOM) competente.

    El Minvu explica que su plataforma DOM en Línea permite realizar trámites de permisos, autorizaciones y certificados ante las direcciones de obras que participan. La disponibilidad digital y los antecedentes existentes dependen del municipio y del caso. Por eso no es correcto prometer que todos los documentos se obtendrán en un único portal ni que toda construcción antigua tendrá exactamente el mismo expediente.

    Si se ofrecen metros cuadrados adicionales, una terraza cerrada o una ampliación, pide que se identifique qué superficie está autorizada y recibida. Un aviso comercial o una tasación informal no resuelven por sí solos una diferencia de superficies. Puedes profundizar en nuestra guía sobre ampliaciones sin regularizar antes de vender una vivienda usada.

    ¿En qué orden conviene revisar todo antes de pagar una reserva?

    1. Identifica la propiedad: solicita dirección, rol, datos de inscripción, individualización de estacionamiento y bodega si corresponden, y nombre de todos los titulares.
    2. Contrasta dominio y GP: revisa titularidad, restricciones y eventuales cargas. Si algo no coincide, detén la negociación hasta aclararlo.
    3. Consulta TGR y SII: verifica contribuciones, rol y avalúo fiscal; conserva copias con fecha de emisión.
    4. Revisa el expediente físico: consulta antecedentes DOM cuando el estado, antigüedad o modificaciones del inmueble lo hagan pertinente.
    5. Define condiciones por escrito: si habrá reserva o promesa, especifica precio, plazos, documentos pendientes, condiciones de financiamiento, forma de devolución de fondos y qué ocurre si el estudio de títulos detecta impedimentos.
    6. Encarga la revisión profesional: el estudio de títulos, las facultades de los comparecientes y la redacción de la promesa deben evaluarse para la operación concreta.

    Cuatro errores frecuentes que pueden salir caros

    Confundir avalúo fiscal con propiedad inscrita

    Que el SII registre un nombre o un rol no reemplaza la comprobación de dominio vigente ante el Conservador.

    Creer que «sin deuda hipotecaria» significa «sin problemas»

    También pueden existir usufructos, servidumbres, prohibiciones u otras situaciones que requieren análisis. La búsqueda debe ser más amplia que preguntar si el crédito está pagado.

    Usar certificados antiguos sin revisar exigencias actuales

    Los certificados registrales no siempre tienen una caducidad legal uniforme. Por ejemplo, el Conservador de Santiago indica que sus certificados GP no tienen un plazo fijo de duración, pero que los bancos suelen requerirlos actualizados después de 30 días. Solicita la antigüedad máxima aceptada por la entidad o profesional que revisará la operación.

    Transferir dinero sin condiciones claras

    Una reserva privada entre particulares y una promesa celebrada con una inmobiliaria no son necesariamente el mismo escenario jurídico. SERNAC ha explicado protecciones de consumidores frente a empresas inmobiliarias cuando la compra no se concreta por causas no imputables al consumidor, como un rechazo de crédito. No extrapoles automáticamente ese criterio a cualquier compraventa entre particulares; revisa el texto del acuerdo y obtén asesoría antes de pagar.

    Preguntas frecuentes

    ¿Se puede comprar una vivienda usada que tiene hipoteca?

    Puede ser posible, siempre que la operación contemple cómo se pagará el saldo y se tramitarán los alzamientos que correspondan. No basta una promesa verbal del vendedor.

    ¿El certificado de avalúo fiscal dice quién es el dueño legal?

    No. Puede mostrar información catastral del SII, pero el documento para acreditar titularidad inscrita es el dominio vigente emitido por el registro competente.

    ¿Los certificados del Conservador de Santiago sirven para una propiedad en otra región?

    No por el solo hecho de estar disponibles en internet. Debes pedir los antecedentes al Conservador que tenga competencia territorial sobre el inmueble. Los portales, valores y modalidades pueden variar.

    ¿Con estos cinco controles ya puedo firmar?

    No necesariamente. Son una revisión preliminar para detectar alertas. Un estudio de títulos puede requerir antecedentes históricos, sucesorios, societarios, judiciales, municipales y otros según el inmueble y el financiamiento.

    Conclusión: primero la documentación, después el compromiso

    La visita permite conocer la vivienda; los documentos permiten conocer la operación. Revisar dominio, gravámenes, contribuciones, rol y antecedentes municipales antes de comprometer fondos reduce sorpresas y ayuda a negociar plazos realistas. Ningún certificado aislado garantiza que la compraventa esté lista: lo relevante es que todos los antecedentes sean coherentes y que las observaciones queden resueltas.

    En Soluciones Colina acompañamos operaciones de compra y venta de propiedades en Gran Concepción y Biobío. Si estás evaluando una vivienda usada, podemos ayudarte a ordenar los antecedentes comerciales y coordinar los siguientes pasos con los profesionales que correspondan. Conversemos por WhatsApp.

    Fuentes oficiales y fecha de revisión

    Información revisada el 22 de octubre de 2026. Estas referencias describen trámites y criterios generales; los requisitos específicos pueden variar por Conservador, municipalidad, banco y situación jurídica.

  • Arriendos DFL2: ¿quién podrá optar al impuesto único del 5% desde 2027?

    Arriendos DFL2: ¿quién podrá optar al impuesto único del 5% desde 2027?

    Arriendos DFL2: ¿quién podrá optar al impuesto único del 5% desde 2027?

    ¿Tienes un departamento arrendado y escuchaste que ahora solo pagarás 5% de impuesto? Cuidado con ese titular: la nueva Ley N.º 21.850 contempla un régimen opcional, pero no significa que todos los arriendos en Chile pasen a pagar 5%. El beneficio tiene requisitos sobre el tipo de vivienda, su superficie, la cantidad de inmuebles y la relación con el arrendatario.

    La ley fue publicada el 17 de octubre de 2026. El Servicio de Impuestos Internos (SII) confirmó que el régimen especial DFL2 comenzará el 1 de enero de 2027. Esta guía, revisada el 20 de octubre de 2026, explica qué cambia, qué se mantiene y qué conviene revisar antes de tomar decisiones. La regla es nacional: sus requisitos no cambian según la comuna donde se ubique la vivienda.

    En 30 segundos: las cinco claves

    • Desde cuándo: el 1 de enero de 2027, no durante 2026.
    • Cuánto: impuesto único opcional del 5% sobre el ingreso bruto del arriendo, sin descontar gastos.
    • Personas naturales: se aplica, bajo requisitos, desde la tercera vivienda económica de hasta 90 m²; las dos primeras conservan sus reglas DFL2.
    • No basta el tamaño: el inmueble debe calificar jurídicamente como vivienda económica acogida al DFL2 y el arrendatario no debe ser persona relacionada en los términos legales.
    • Excepción temporal: determinadas viviendas económicas nuevas de hasta 140 m², adquiridas dentro de los 12 meses posteriores a la publicación de la ley, tienen una vía especial.

    ¿Qué cambió exactamente con la Ley 21.850?

    El artículo 3 de la Ley 21.850 incorporó al DFL N.º 2 de 1959 los artículos 24 bis y 24 ter, relativos al impuesto único a la renta de pequeñas viviendas económicas. La modificación ofrece una opción tributaria para ciertas rentas de arriendo, cesión temporal de uso o explotación de viviendas económicas. No reemplaza automáticamente la tributación de todos los propietarios.

    En términos prácticos, antes de aplicar un porcentaje a tus arriendos debes responder cuatro preguntas: ¿el inmueble es DFL2?, ¿cuántas viviendas económicas posees?, ¿cuál es su superficie edificada?, ¿a quién se arrienda? La situación tributaria de una persona natural no es igual a la de una sociedad o una empresa individual.

    ¿Quién puede acogerse al 5% si arrienda a título personal?

    Desde la tercera vivienda económica

    La regla permanente para personas naturales se dirige a quienes tienen tres o más viviendas económicas. El impuesto único del 5% puede aplicarse, si se cumplen las condiciones, a contar de la tercera. Las dos viviendas económicas con fecha de adquisición anterior conservan los beneficios generales que correspondan según el DFL2. Por eso es incorrecto afirmar que una persona que arrienda un único departamento DFL2 comenzará a pagar 5% en 2027.

    Superficie edificada máxima de 90 m²

    La regla permanente exige que cada unidad acogida al nuevo régimen no supere los 90 m² de superficie edificada. No debe confundirse con los 140 m² que tradicionalmente aparecen asociados a la definición general de vivienda económica DFL2. Para verificar la superficie, revisa los antecedentes oficiales del inmueble y no solo la descripción comercial de un portal.

    Contrato con una persona no relacionada

    La ley exige que el arriendo o cesión se realice a personas no relacionadas, según la remisión legal al artículo 17 N.º 8 de la Ley sobre Impuesto a la Renta. Por eso un arriendo a un familiar o a otra persona vinculada no debe considerarse automáticamente elegible. La relación debe analizarse con la normativa y antecedentes concretos.

    ¿Qué ocurre con estacionamientos y bodegas?

    Pueden incorporarse al tratamiento si están en la misma dirección que la vivienda económica y figuran en el contrato de arriendo o cesión, incluso con rol de avalúo distinto. Sus dimensiones no se suman para calcular el límite de 90 m² de la vivienda. No basta con que una bodega o estacionamiento pertenezca al mismo propietario si no cumple estas condiciones.

    ¿El 5% se calcula sobre el arriendo bruto o sobre la ganancia?

    Sobre el importe bruto de la renta que determine el contrato, sin deducción alguna. No corresponde descontar antes del cálculo mantenciones, intereses hipotecarios, honorarios de administración u otros gastos. Esta distinción puede hacer que el régimen sea más o menos conveniente según la situación tributaria real del propietario.

    Ejemplo práctico: arriendo de $500.000 mensuales

    Supongamos que una persona natural posee tres viviendas económicas y que la tercera cumple todos los requisitos del artículo 24 bis. Si esa vivienda genera $500.000 mensuales durante 12 meses, la renta bruta anual del ejemplo sería $6.000.000. El 5% equivale a $300.000 de impuesto anual, sin restar gastos. Es un cálculo pedagógico: no significa que ese sea el impuesto de cualquier arrendador ni reemplaza las declaraciones y pagos provisionales que correspondan.

    Si el propietario solo tiene una vivienda DFL2, o la tercera mide 105 m², no se puede aplicar automáticamente este mismo cálculo bajo la regla permanente. Si el inmueble fue adquirido nuevo dentro de la ventana transitoria, se debe estudiar por separado esa excepción.

    La excepción para viviendas nuevas de hasta 140 m²: ¿cómo funciona?

    El artículo décimo octavo transitorio de la Ley 21.850 permite optar al impuesto único respecto de determinadas viviendas económicas nuevas de hasta 140 m² adquiridas mediante compraventa celebrada dentro de los 12 meses contados desde la publicación de la ley, el 17 de octubre de 2026. La ley define vivienda nueva para este efecto como aquella que no ha tenido una transferencia de dominio anterior a esa compraventa, además de cumplir la normativa de vivienda económica. La compraventa debe celebrarse entre partes no relacionadas.

    No significa que todas las viviendas de 140 m² queden acogidas al 5%: esta es una excepción con requisitos propios y una ventana de adquisición específica. Las rentas alcanzadas por esta regla se gravan desde el 1 de enero de 2027. Antes de comprometer una compra por este motivo, verifica los antecedentes jurídicos, la fecha y la interpretación operativa del SII.

    ¿Pueden acogerse empresas o sociedades?

    Sí, pero con reglas distintas. El artículo 24 ter regula a personas jurídicas propietarias de viviendas económicas y a personas naturales que hayan asignado viviendas a su empresa individual; para estas últimas, desde la tercera vivienda. Exige, entre otras condiciones, giro exclusivo de cesión o explotación de viviendas económicas elegibles, contratos con personas no relacionadas y comunicación de la opción al SII al inicio de actividades. La norma contempla consecuencias si se obtienen rentas ajenas al giro y establece que, tras abandonar el régimen, no se puede volver a ingresar.

    Por ello, no es prudente recomendar traspasar una propiedad a una sociedad solo porque existe el 5%. El costo de transferencia, las consecuencias tributarias y las condiciones del giro pueden cambiar por completo el resultado.

    ¿Cómo se elige el régimen y qué trámites habrá?

    La ley contempla una declaración anual de rentas y pagos provisionales mensuales para los contribuyentes acogidos, además de las formalidades específicas del artículo 24 ter para empresas. El SII anunció el 19 de octubre de 2026 que emitirá circulares y resoluciones para implementar las medidas de la Ley de Reconstrucción. No conviene inventar formularios, plazos de opción ni pantallas que aún no hayan sido instruidos oficialmente.

    Consulta el portal del SII sobre la Ley de Reconstrucción y la Ley 21.850 publicada en LeyChile antes de iniciar cualquier trámite. Si corresponde optar, revisa previamente el caso con un contador o asesor tributario.

    Errores frecuentes que conviene evitar

    1. «Desde 2027 todos los arriendos pagan 5%». Falso: la norma define inmuebles y contribuyentes específicos.
    2. «Si el departamento mide menos de 90 m², basta». No: debe ser vivienda económica DFL2 y cumplir los demás requisitos.
    3. «Puedo descontar reparaciones y gastos antes de calcular el 5%». La ley habla de importe bruto, sin deducciones.
    4. «Las dos primeras viviendas DFL2 pierden su beneficio». No: para personas naturales, conservan el tratamiento general que corresponda.
    5. «Una sociedad puede acogerse igual que una persona natural». No: el artículo 24 ter establece condiciones propias.
    6. «La nueva tasa comienza en octubre de 2026». No: el artículo noveno transitorio fija su vigencia para el 1 de enero de 2027.

    ¿Qué debería revisar hoy un propietario que arrienda?

    1. Identifica cada inmueble. Reúne escritura, datos de inscripción, antecedentes de recepción y documentación que acredite su calidad de vivienda económica.
    2. Ordena las fechas de adquisición. En personas naturales, importa distinguir las dos primeras viviendas económicas de las posteriores.
    3. Confirma superficies. Compara los metros edificados oficiales con el límite de 90 m² o, cuando proceda, con la excepción transitoria de 140 m².
    4. Revisa los contratos. Comprueba quién arrienda, qué se incluye en la renta y si existen relaciones que puedan afectar la elegibilidad.
    5. Calcula con ingresos brutos. Contrasta el 5% potencial con el régimen que actualmente corresponde, considerando la situación tributaria completa.
    6. Espera instrucciones operativas del SII. No cambies la declaración de 2026 ni des por hecha una opción tributaria antes de cumplir las formalidades.

    Además del impuesto, el arriendo exige evaluar solvencia, garantías y cumplimiento contractual. Puedes complementar esta guía con nuestro artículo sobre cómo evaluar a un postulante para arrendar una propiedad.

    Preguntas frecuentes sobre el DFL2 y el 5%

    ¿Aplica a una vivienda usada?

    La regla permanente del artículo 24 bis puede referirse a viviendas económicas DFL2 que cumplan sus requisitos, sin que el inmueble deba ser nuevo por esa sola regla. La excepción de hasta 140 m² sí exige vivienda económica nueva y compraventa dentro de la ventana legal.

    ¿Una casa de 85 m² que no es DFL2 puede acogerse?

    No por el solo hecho de medir 85 m². La ley habla expresamente de viviendas económicas sujetas a su régimen; se debe verificar la calidad legal del inmueble.

    ¿Qué ocurre si tengo solo dos departamentos DFL2?

    La regla permanente del nuevo impuesto único para personas naturales opera desde la tercera vivienda económica. Las dos primeras mantienen los beneficios generales que les correspondan. No corresponde presumir que pagarás 5% por ambas.

    ¿Puedo aplicar el 5% si arriendo a un familiar?

    La ley exige contratos con personas no relacionadas según su definición normativa. Se debe analizar la relación concreta; no presupongas que cumple.

    ¿La medida cambia las contribuciones o el derecho de aseo?

    No: el 5% se refiere a impuesto a la renta sobre ciertos arriendos, no al impuesto territorial ni al derecho de aseo municipal. Son obligaciones distintas. Si necesitas revisar las contribuciones de un adulto mayor, consulta nuestra guía sobre rebaja de contribuciones.

    Conclusión: no confundas una nueva opción con un descuento automático

    La Ley 21.850 abre una alternativa de tributación que puede ser relevante para determinados propietarios de viviendas económicas, pero su aplicación depende de requisitos legales y una decisión tributaria informada. La fecha clave es el 1 de enero de 2027; el trabajo útil de 2026 consiste en revisar los documentos, contratos y superficies, y seguir las instrucciones del SII.

    En Soluciones Colina acompañamos a propietarios en la comercialización y arriendo de inmuebles del Gran Concepción y Biobío. Si necesitas evaluar las condiciones comerciales de tu propiedad, conversemos por WhatsApp. La determinación del régimen tributario corresponde revisarla con un profesional especializado.

    Fuentes oficiales y fecha de verificación

    Última revisión editorial: 20 de octubre de 2026. Información general de alcance nacional, no asesoría tributaria individual.

  • Subsidio de Arriendo: prepárate para las próximas postulaciones y evita quedar fuera

    Subsidio de Arriendo: prepárate para las próximas postulaciones y evita quedar fuera

    ¿Esperarás a que abran las postulaciones para recién reunir los documentos? Ese es un error que puedes evitar. Aunque los llamados nacionales de 2026 al Subsidio de Arriendo ya cerraron, hoy puedes revisar tu Registro Social de Hogares, organizar tu ahorro y entender las reglas. Y si ya tienes el beneficio adjudicado, podrías estar a tiempo de usarlo sin esperar otra convocatoria.

    Lo primero: ¿están abiertas las postulaciones?

    No. Al 19 de octubre de 2026, el llamado regular del DS 52 está cerrado (postulaciones del 7 de julio al 7 de agosto) y el llamado especial para personas mayores y personas con discapacidad también cerró (8 de septiembre al 8 de octubre). No existe una nueva fecha que podamos confirmar aquí. Cuando el MINVU anuncie otro llamado, revisa sus bases: los requisitos y montos pueden cambiar.

    ¿Qué es el Subsidio de Arriendo y cómo funciona?

    Es un aporte estatal temporal que ayuda a pagar una parte del arriendo. La familia financia el resto mediante un copago. En el llamado regular 2026 el beneficio total fue de 170 UF, utilizable en mensualidades, de forma consecutiva o fragmentada. No equivale a recibir 170 UF de una sola vez ni garantiza una vivienda gratuita.

    La lista de verificación: 7 cosas que puedes preparar desde ahora

    1. Revisa tu RSH. En 2026 el llamado regular exigió pertenecer hasta el 70% de calificación socioeconómica. Confirma que los integrantes y datos estén correctos.
    2. Comprueba tu edad e identidad. Se exigieron al menos 18 años y cédula vigente; las personas extranjeras debían contar con cédula para extranjeros.
    3. Define tu grupo familiar. El llamado regular exigió postular con cónyuge, conviviente civil, conviviente o hijo/a. Las personas de 60 años o más pudieron hacerlo solas.
    4. Prepara tu ahorro habitacional. El mínimo regular fue de 4 UF en cuenta de ahorro para la vivienda a nombre de la persona postulante, su cónyuge o conviviente civil. La fecha límite de depósito importa.
    5. Ordena tus ingresos. El rango familiar regular fue de 7 a 25 UF mensuales; el máximo aumentó 8 UF por cada integrante sobre tres.
    6. Activa tu ClaveÚnica. Así podrás postular en línea cuando el sistema habilite el nuevo llamado.
    7. Guarda los canales oficiales. No dependas de rumores o enlaces de terceros para conocer las fechas.

    Importante: estos son los parámetros del llamado regular 2026, útiles para prepararse, no una promesa sobre el próximo llamado.

    ¿Cuánto podría cubrir el subsidio?

    Como referencia de 2026, el subsidio regular entregó hasta 4,2 UF mensuales para viviendas con arriendo de hasta 11 UF en la regla general. En determinadas regiones, entre ellas la Metropolitana y Atacama, los límites del llamado 2026 fueron de hasta 4,9 UF de aporte y 13 UF de renta. Consulta siempre la regla geográfica vigente para la comuna de la vivienda.

    Ejemplo sencillo: si la renta es de 10 UF y se aplica un subsidio de 4,2 UF, el hogar paga 5,8 UF de arriendo. Garantía, gastos comunes, servicios y honorarios de corretaje no deben darse por incluidos en ese cálculo. Como la UF cambia, los montos en pesos son variables.

    ¿Dónde se postula cuando se abra el próximo llamado?

    1. Entra al sitio oficial del MINVU y verifica que la convocatoria esté abierta.
    2. Lee la resolución y las fechas exactas del llamado.
    3. Accede a Arriendo en Línea con ClaveÚnica, o consulta la alternativa presencial en oficinas SERVIU.
    4. Completa la información solicitada y revisa cuidadosamente los datos.
    5. Envía la postulación y conserva el comprobante.
    6. Consulta el resultado únicamente en los canales oficiales.

    Postular es gratuito. Nadie puede garantizarte la selección a cambio de dinero.

    ¿Quién puede recibir ayuda aunque las postulaciones estén cerradas?

    Hay una diferencia decisiva entre postular por primera vez y utilizar un subsidio ya adjudicado. Una persona que aún no ha sido seleccionada debe esperar un llamado abierto. En cambio, quien ya fue seleccionado y conserva su beneficio vigente puede buscar una vivienda compatible y tramitar su aplicación, sin necesidad de esperar una nueva convocatoria.

    Según las reglas generales publicadas por MINVU, la persona beneficiaria dispone de 24 meses desde la publicación de la selección para generar su primer contrato de arriendo. Si termina un contrato y aún tiene saldo del beneficio, dispone de hasta 12 meses para celebrar uno nuevo; de lo contrario, el subsidio caduca. Es indispensable comprobar la situación particular del beneficio y cualquier condición especial.

    ¿Ya tienes el subsidio aprobado? Estos son tus siguientes pasos

    1. Verifica tu selección y vigencia en MINVU o SERVIU; conserva la cartola o comprobante del subsidio.
    2. Busca una vivienda dentro del límite de renta que corresponda a tu beneficio y ubicación.
    3. Revisa los antecedentes del inmueble antes de comprometer dinero.
    4. Emite el contrato tipo MINVU a través del sistema habilitado o con orientación de SERVIU.
    5. Formaliza y presenta el contrato según el procedimiento vigente, incluida su legalización cuando corresponda.
    6. Realiza el primer copago para activar el beneficio y mantén los pagos al día.

    ¿Qué debe cumplir la vivienda?

    De acuerdo con la información del MINVU para aplicar el beneficio, el inmueble debe tener rol de avalúo del SII con destino habitacional, certificado de recepción final municipal, espacios destinados a sala de estar, comedor, cocina, baño y dormitorio (la sala de estar, el comedor y la cocina pueden estar integrados en un mismo ambiente), y no tener prohibición de arriendo ni orden de embargo. El arrendador debe ser propietario y cumplir las restricciones del programa, incluido el parentesco prohibido con la persona beneficiaria o su grupo familiar. No todas las propiedades anunciadas en internet califican.

    Personas mayores y personas con discapacidad: una vía distinta

    El llamado especial de 2026 también cerró. Contempló condiciones distintas al regular: no exigió ahorro mínimo, permitió postular individualmente y ofreció un aporte que podía cubrir hasta el 90% de la renta, con un total de hasta 213 UF. Se dirigió a personas mayores de 60 años o que cumplieran esa edad durante 2026, y a personas mayores de 18 años con discapacidad acreditada en el Registro Nacional de la Discapacidad, sujetas a los demás requisitos. El llamado contempló un ingreso mínimo de 5 UF y RSH hasta el 70%. No confundas estas reglas con las del subsidio regular ni asumas que habrá una nueva convocatoria en una fecha determinada.

    Preguntas que más se hacen los postulantes

    ¿Puedo postular ahora si nunca he recibido el beneficio?

    No al llamado nacional regular ni al especial 2026: ambos cerraron. Solo podrás postular cuando exista una convocatoria que admita tu situación.

    ¿Debo estar arrendando para postular?

    No necesariamente. Puedes prepararte y postular conforme a las bases sin tener todavía una vivienda arrendada. Para utilizar el beneficio adjudicado, sí necesitarás un inmueble y contrato aceptados por el programa.

    ¿Puedo usar el subsidio en otra región?

    El programa regular permite cambiar de vivienda y región cumpliendo sus reglas. Los límites de renta y aporte pueden variar por zona.

    ¿El subsidio paga la garantía o los gastos comunes?

    No debes asumirlo: el subsidio se destina a cofinanciar la renta. Solicita por separado información sobre garantía, gastos comunes, servicios y honorarios de intermediación.

    ¿Ser seleccionado significa que el subsidio ya está pagando?

    No. Debes encontrar una vivienda compatible, formalizar el contrato y completar el procedimiento de activación y copago.

    ¿Puedo comprar una vivienda después?

    El MINVU indica que este programa permite postular posteriormente a subsidios de compra, como DS 1 o DS 49, si cumples los requisitos del programa correspondiente.

    Guarda esta guía antes del próximo llamado

    Tu tarea de hoy: revisa tu RSH, confirma tu ClaveÚnica, ordena tus ingresos y prepara la cuenta de ahorro habitacional. Si ya tienes un subsidio vigente, verifica su cartola y comienza por comprobar qué viviendas cumplen los requisitos. Compártelo con alguien que esté pensando en arrendar: preparar los documentos antes puede evitar apuros cuando se abra una nueva convocatoria.

    Fuentes oficiales para comprobar novedades

    Soluciones Colina: si ya tienes tu subsidio adjudicado y buscas una vivienda en Gran Concepción, ten disponible tu cartola de beneficio aprobado antes de solicitar una visita. Confirma también los honorarios de corretaje y todos los costos iniciales. Consúltanos por WhatsApp sobre arriendos y compatibilidad documental.

  • ¿Ampliaciones sin regularizar? Qué revisar antes de vender una vivienda usada

    ¿Ampliaciones sin regularizar? Qué revisar antes de vender una vivienda usada

    ¿Ampliaciones sin regularizar? Qué revisar antes de vender una vivienda usada

    Una casa puede tener más metros construidos que los reconocidos en planos. Antes de vender, compara permisos y recepción municipal con lo existente. La Ley 21.725 extendió hasta el 31 de diciembre de 2027 el plazo de ingreso de ciertas solicitudes de regularización bajo la Ley 20.898, pero no todas las ampliaciones califican.

    ¿Qué permite la Ley del Mono?

    El procedimiento excepcional se dirige a edificaciones existentes al 4 de febrero de 2016, con requisitos de superficie, avalúo fiscal histórico, seguridad y emplazamiento. Una modalidad considera hasta 90 m² y avalúo de 1.000 UF; otra, hasta 140 m² y 2.000 UF, con requisitos adicionales. El avalúo relevante corresponde al primer semestre de 2016 y existen excepciones específicas.

    Documentos antes de vender

    Revisa permiso, modificaciones, recepción definitiva y planos. Un profesional debe contrastar las superficies y determinar la fecha de ejecución. Una ampliación posterior a febrero de 2016 no entra en este procedimiento excepcional por el solo hecho de estar abierto el plazo.

    Ejemplo práctico

    Una casa tiene 62 m² recibidos y 24 m² ampliados. Antes de ofrecer 86 m² regularizados, se debe verificar qué documentos acreditan la obra y cuándo se ejecutó. La discrepancia puede generar observaciones en una compraventa financiada.

    Superficie construida versus superficie recibida

    El metraje observado en una visita puede diferir de los planos y certificados municipales. Antes de anunciar una casa, distingue superficie física, autorizada y recibida. No toda remodelación equivale a una ampliación: cambiar terminaciones no es lo mismo que aumentar metros edificados. Ante dudas, corresponde revisar los antecedentes en la Dirección de Obras Municipales.

    Qué cambió con la Ley N.º 21.725

    La reforma fue publicada el 1 de marzo de 2025. Su efecto principal para propietarios de viviendas antiguas es la prórroga del ingreso de solicitudes hasta el 31 de diciembre de 2027, inclusive. La Circular DDU 521 del MINVU, fechada el 14 de marzo de 2025, explica cómo aplicar esta modificación. La tramitación puede concluir después de ese plazo cuando la solicitud se ingresó oportunamente.

    Los límites de superficie no se calculan a ojo

    Las modalidades de vivienda consideran topes de 90 y 140 m² de superficie edificada, respectivamente. Desde la reforma de 2025, para nuevas solicitudes se considera la totalidad de la superficie edificada conforme a las reglas técnicas pertinentes. Los expedientes ingresados antes de esa reforma pueden tener un tratamiento diferente. La superficie de un aviso comercial no sustituye una medición profesional.

    El avalúo fiscal que importa es el histórico

    Para los límites de 1.000 o 2.000 UF de la Ley N.º 20.898, el MINVU indica utilizar el avalúo fiscal del primer semestre de 2016. No equivale al precio de venta ni a la tasación bancaria actual.

    Este avalúo histórico es distinto del avalúo fiscal vigente. La superficie edificada total y las condiciones de cada modalidad deben ser revisadas por un profesional competente, no inferidas desde una ficha comercial.

    Una obra posterior a febrero de 2016 requiere evaluar otra vía legal, según sus antecedentes y las normas aplicables.

    ¿Qué puede impedir la regularización?

    Hay requisitos de seguridad, habitabilidad y emplazamiento que deben revisarse con antecedentes concretos.

    Las áreas de riesgo o protección y ciertas reclamaciones pendientes pueden afectar la elegibilidad. No basta con conocer el metraje.

    Permiso y recepción no son equivalentes

    Una obra puede contar con permiso de edificación y aun así carecer de recepción definitiva.

    Fuentes oficiales consultadas

    MINVU, Circular DDU 521 (14 de marzo de 2025)

    Conclusión

    La prórroga hasta 2027 no es aprobación automática. En Soluciones Colina acompañamos la comercialización de viviendas usadas en Gran Concepción. Para revisar antecedentes comerciales, escríbenos por WhatsApp. La evaluación técnica corresponde a un profesional competente.

  • Vender una casa con hipoteca vigente en Chile: pasos y alzamiento

    Vender una casa con hipoteca vigente en Chile: pasos y alzamiento

    ¿Se puede vender una casa con hipoteca vigente?

    Sí. Una vivienda hipotecada puede venderse, pero la operación exige coordinar el saldo de la deuda, las instrucciones de pago y el alzamiento de las garantías. La firma de la compraventa por sí sola no borra la hipoteca inscrita.

    1. Solicitar el saldo de prepago

    El propietario debe pedir a su banco una liquidación vigente de la deuda y conocer las condiciones de prepago, sus eventuales costos y la vigencia del documento. El saldo puede variar con el paso de los días.

    2. Revisar títulos, gravámenes y prohibiciones

    Antes de comprometer una fecha de cierre, conviene solicitar los certificados del Conservador de Bienes Raíces correspondiente y encargar un estudio de títulos. Es importante distinguir la hipoteca de otras prohibiciones o gravámenes que puedan requerir autorizaciones adicionales.

    3. Acordar cómo se pagará el precio

    Si el comprador paga con recursos propios, las partes deben establecer un mecanismo documentado y seguro para destinar parte del precio al pago del crédito y el remanente al vendedor. Si el comprador obtiene un nuevo crédito hipotecario, los bancos involucrados suelen coordinar el pago, las instrucciones notariales y el alzamiento, sujeto a sus procedimientos.

    Ejemplo ilustrativo

    Una propiedad se vende en $120 millones y su deuda hipotecaria liquidada asciende a $45 millones. En términos simples, $45 millones del precio se destinarían a extinguir esa deuda y quedarían $75 millones antes de otros gastos, comisiones, ajustes y obligaciones. El reparto efectivo depende de las instrucciones y de la liquidación final; no corresponde transferir anticipadamente el dinero sin resguardos.

    4. Formalizar la escritura y las instrucciones

    La escritura de compraventa y las instrucciones notariales o bancarias deben identificar con claridad las condiciones de pago, el tratamiento de la deuda, los plazos y los documentos necesarios para liberar las garantías. La redacción concreta requiere revisión jurídica según cada operación.

    5. Verificar el alzamiento y la inscripción

    El pago del crédito no equivale automáticamente a comprobar que la hipoteca y las prohibiciones asociadas ya desaparecieron del registro. Debe verificarse la tramitación e inscripción del alzamiento ante el Conservador competente y la inscripción de dominio a nombre del comprador. Los plazos dependen de la operación y del organismo respectivo.

    Errores que conviene evitar

    • Publicitar la vivienda como libre de gravámenes sin verificar certificados actualizados.
    • Calcular el dinero que recibirá el vendedor usando un saldo hipotecario antiguo.
    • Prometer fechas de entrega sin considerar bancos, notaría y Conservador.
    • Confundir el pago de la deuda con el alzamiento registral efectivo.
    • Firmar compromisos sin establecer qué ocurre si falla el financiamiento del comprador.

    Documentos para preparar la venta

    Reúne el título de dominio, certificados conservatorios actualizados, liquidación de deuda y condiciones de prepago, antecedentes tributarios y municipales que correspondan, además de los documentos que solicite el banco o el abogado encargado del estudio de títulos. No todos los casos requieren exactamente los mismos antecedentes.

    Fuentes consultadas

    Para revisar los procedimientos aplicables consulta la Comisión para el Mercado Financiero, SERNAC, ChileAtiende y el Conservador de Bienes Raíces correspondiente. Confirma siempre los requisitos vigentes con las instituciones que participarán en la operación.

    Conclusión

    Vender una vivienda hipotecada es posible. Lo decisivo es estructurar correctamente el pago de la deuda, el alzamiento y la inscripción de dominio, sin improvisar plazos ni pagos. Cada operación debe revisarse conforme a sus antecedentes y al financiamiento del comprador.

    En Soluciones Colina orientamos procesos de compraventa de viviendas usadas en Gran Concepción. Conversemos por WhatsApp si necesitas apoyo comercial para preparar tu propiedad.

  • Comprar una propiedad heredada en Chile: qué revisar antes de firmar una promesa

    Comprar una propiedad heredada en Chile: qué revisar antes de firmar una promesa

    Guía revisada el 14 de octubre de 2026. Información general para compraventas en Chile; cada operación requiere revisión jurídica individual.

    Una casa puede estar bien ubicada, tener un precio razonable y contar con un comprador interesado, pero aun así no estar lista para venderse. Esto ocurre cuando el propietario falleció y la familia todavía está regularizando la herencia. Para quien quiere comprar una propiedad heredada en Chile, la pregunta no es solamente quién ofrece la casa: es quién puede transferir legalmente el dominio completo y qué falta para inscribirlo a nombre del comprador.

    Cuando una propiedad heredada se compra mediante crédito hipotecario, la revisión de los antecedentes legales adquiere especial importancia. La entidad financiera debe evaluar los títulos y las condiciones necesarias para constituir sus garantías. Una promesa de compraventa bien redactada puede establecer plazos, responsabilidades y condiciones para avanzar en la operación, pero no sustituye las inscripciones pendientes ni garantiza la aprobación del financiamiento.

    ¿Se puede vender una vivienda que pertenece a una herencia?

    Sí, siempre que se cumplan las exigencias legales correspondientes. La muerte del propietario no vuelve invendible el inmueble; lo que cambia es la forma de acreditar quiénes tienen derechos y quiénes están habilitados para transferirlo.

    El artículo 688 del Código Civil establece inscripciones previas para disponer de inmuebles hereditarios. En términos prácticos, deben revisarse la posesión efectiva, las inscripciones especiales de herencia y, cuando corresponda, la adjudicación del inmueble.

    Posesión efectiva no es lo mismo que dominio regularizado para vender

    La posesión efectiva identifica a los herederos y permite avanzar en la tramitación sucesoria, pero no sustituye por sí sola todas las inscripciones inmobiliarias exigibles. La documentación debe examinarse en conjunto con el registro del Conservador de Bienes Raíces competente.

    También debe distinguirse entre la posesión efectiva intestada tramitada ante el Registro Civil y la testada que corresponde a tribunales. El camino depende de los antecedentes de la sucesión.

    ¿Quién debe firmar la compraventa de una casa heredada?

    Cuando el inmueble permanece en una comunidad hereditaria, el comprador debe verificar quiénes son los titulares de los derechos involucrados. Para transferir el 100 % del dominio normalmente se requiere la participación de todos los titulares pertinentes, o de representantes con poderes suficientes y válidos. Si existe una adjudicación inscrita, la situación puede ser distinta.

    No basta con que un familiar administre la casa, reciba ofertas o diga contar con el consentimiento de los demás. El abogado que realiza el estudio de títulos debe confirmar quién puede obligarse y vender.

    ¿Comprar derechos hereditarios equivale a comprar el 100 % de la propiedad?

    No. La cesión de derechos hereditarios y la compraventa del dominio íntegro de un inmueble son negocios jurídicos diferentes. Comprar derechos en una herencia no equivale necesariamente a adquirir una casa específica libre de otros titulares. Esta diferencia es decisiva cuando se busca financiamiento bancario para comprar una vivienda determinada.

    Los documentos que conviene revisar antes de firmar una promesa

    • Certificado de dominio vigente: permite comprobar la inscripción actual y sus titulares registrales.
    • Certificados de hipotecas, gravámenes, prohibiciones e interdicciones: ayudan a detectar limitaciones y cargas relevantes.
    • Posesión efectiva: resolución o inscripción pertinente y antecedentes de herederos.
    • Inscripción especial de herencia: comprobar si se practicó respecto del inmueble y en el Conservador correspondiente.
    • Adjudicación y su inscripción: cuando la partición de la herencia atribuyó el inmueble a una persona determinada.
    • Antecedentes de fallecimientos posteriores: si un heredero murió, pueden existir nuevas sucesiones que revisar.
    • Situación tributaria y de contribuciones: identificar deudas, certificados y obligaciones que puedan incidir en el cierre.
    • Escrituras, poderes y títulos anteriores: revisar la cadena de dominio y las facultades de quienes comparecerán.

    Esta lista orienta la revisión, pero no reemplaza un estudio de títulos profesional. Los certificados deben solicitarse actualizados y al registro competente.

    ¿Qué pasa si falleció otro heredero durante el proceso?

    La muerte de un heredero antes de cerrar la venta puede incorporar otra sucesión al análisis. Es necesario determinar qué derechos tenía esa persona, quiénes la suceden y qué trámites o inscripciones corresponden. No es correcto asumir que bastará con corregir nombres en una escritura.

    En algunos casos el problema se resuelve con documentación e inscripciones pendientes; en otros, exige nuevas gestiones y plazos. Por eso conviene identificar esta situación antes de fijar una fecha de firma irrevocable.

    Promesa de compraventa: cómo proteger a comprador y vendedor

    La promesa permite comprometer una operación futura, pero debe ajustarse a los requisitos legales, incluida su formalización escrita y la determinación del contrato prometido. Cuando faltan trámites sucesorios, las condiciones deben quedar expresadas con precisión y revisadas por los abogados de las partes.

    Condiciones que merecen especial atención

    • Objeto de la venta: aclarar si se promete el dominio completo del inmueble y no solo una cuota o derechos hereditarios.
    • Comparecientes: identificar a todos los vendedores necesarios o sus mandatarios válidamente facultados.
    • Hitos documentales: precisar qué posesiones efectivas, inscripciones, rectificaciones o alzamientos deberán completarse.
    • Plazos realistas: contemplar tiempos de tramitación y la posibilidad de observaciones del Conservador.
    • Financiamiento: definir qué sucede si el banco observa los títulos o no aprueba el crédito por razones documentales.
    • Dinero y restituciones: establecer cómo se administran reservas, anticipos y eventuales devoluciones.
    • Incumplimientos: definir consecuencias proporcionales y distinguir falta de gestión de impedimentos jurídicos no subsanados.

    Un compromiso comercial claro y una comunicación transparente entre abogados, vendedor y comprador suelen prevenir conflictos evitables.

    ¿Cuándo conviene reservar o entregar dinero?

    Antes de transferir fondos, es prudente saber quién los recibirá, con qué fundamento y bajo qué condiciones se devolverán. Si todavía hay dudas sobre los titulares o la posibilidad de vender, conviene solicitar primero una revisión documental. La forma de custodiar anticipos debe quedar pactada por escrito.

    Qué conviene hacer antes de comprometer la compra

    Una propiedad heredada puede ser una alternativa válida dentro del mercado de viviendas usadas en Chile. Sin embargo, el precio publicado no debe ser el único criterio: la posibilidad efectiva de escriturar e inscribir el dominio también determina si la operación es viable.

    El comprador debería pedir antecedentes antes de comprometer plazos con el banco. El vendedor, por su parte, puede preparar la documentación sucesoria con anticipación para reducir observaciones y demoras. Si buscas orientación inmobiliaria en la Región del Biobío, conoce también propiedades y orientación inmobiliaria en Gran Concepción.

    Preguntas frecuentes

    ¿La posesión efectiva basta para firmar la venta?

    No necesariamente. Deben verificarse las inscripciones inmobiliarias que correspondan y la situación concreta del dominio.

    ¿Puede firmar solo uno de los herederos?

    Depende de la titularidad, adjudicación y poderes existentes. Un heredero no puede presumirse facultado para transferir por sí solo todo el inmueble.

    ¿Un banco financia una casa heredada?

    Puede hacerlo si la operación satisface sus políticas y el estudio de títulos resulta favorable. La aprobación crediticia y la revisión jurídica son etapas distintas.

    ¿Qué ocurre si la inscripción está observada en el Conservador?

    Debe determinarse el motivo de la observación y la vía para subsanarla. No corresponde prometer una fecha cierta de cierre sin conocer ese antecedente.

    Conclusión: la documentación también forma parte del valor de una propiedad

    Comprar una vivienda heredada no es necesariamente más riesgoso que comprar otra propiedad usada. El riesgo aumenta cuando se confunden la posesión efectiva, los derechos hereditarios y el dominio registral, o cuando se firman compromisos sin identificar trámites pendientes.

    En Soluciones Colina orientamos procesos de compraventa en Gran Concepción con foco en información clara y coordinación oportuna. Para conversar sobre una operación inmobiliaria, puedes contactarnos por WhatsApp. La revisión legal de títulos debe realizarla el profesional competente.

    Fuentes oficiales y alcance

    Contenido informativo, no constituye asesoría jurídica ni aprobación bancaria. Los requisitos específicos dependen de los antecedentes y de la revisión profesional de cada operación.

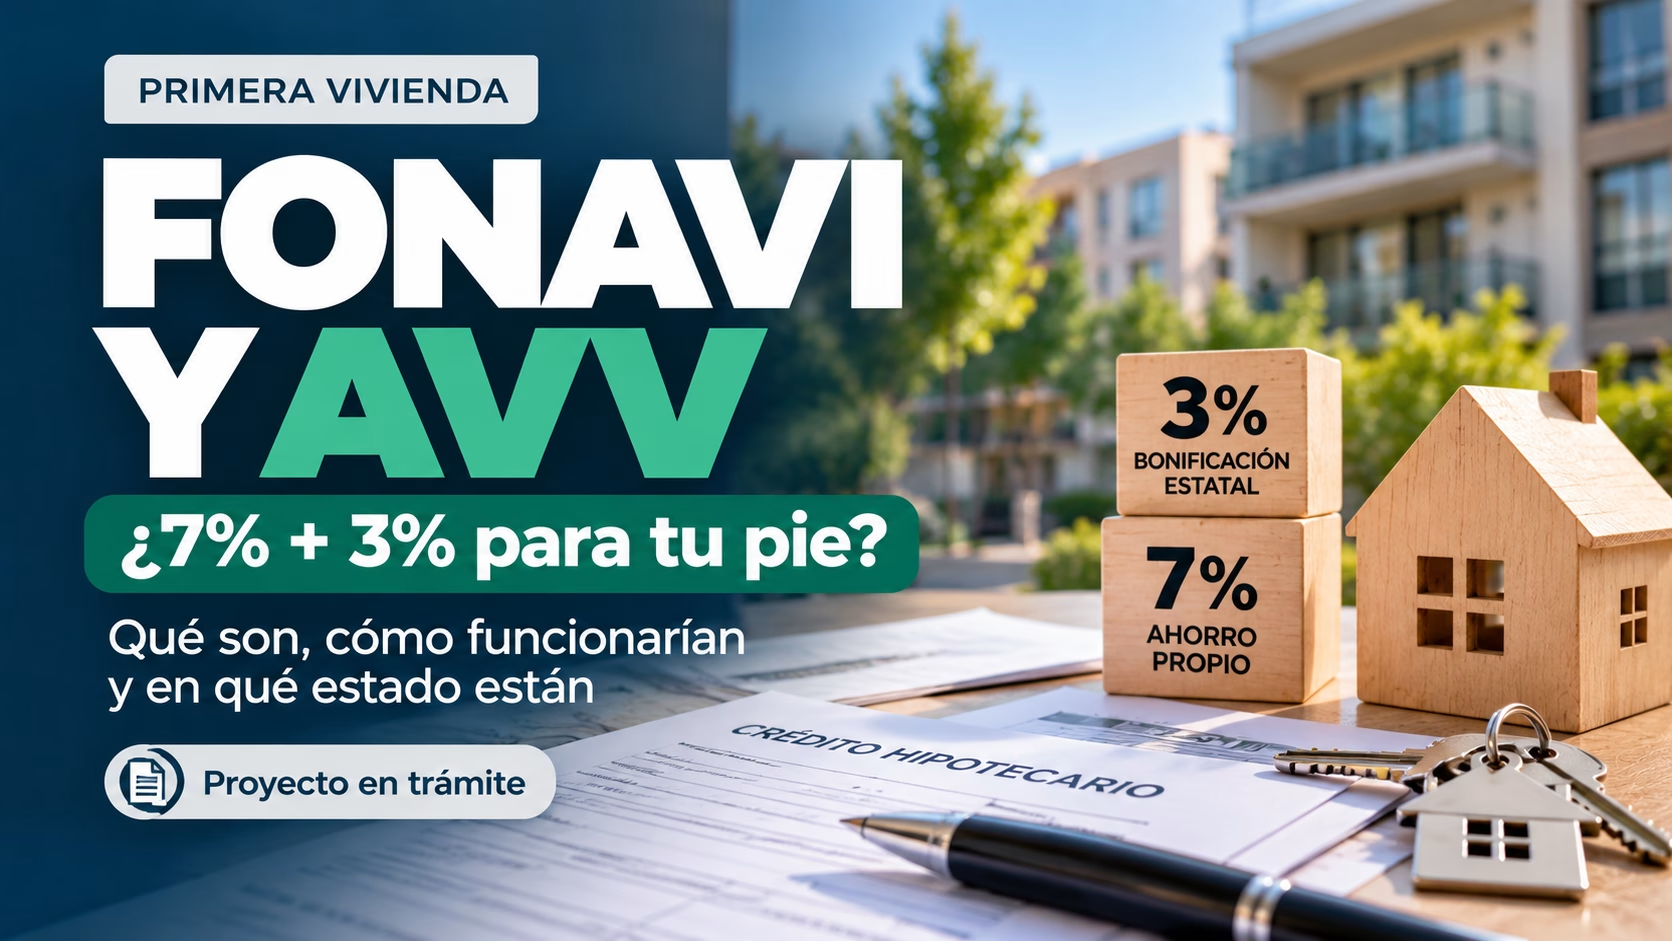
  • Fonavi y ahorro para el pie: qué cambia para comprar vivienda usada en Chile

    Fonavi y ahorro para el pie: qué cambia para comprar vivienda usada en Chile

    Información revisada al 12 de octubre de 2026. Chile debate una reforma al mercado de capitales que incorpora el Fondo Nacional para la Vivienda (Fonavi) y una cuenta de Ahorro Voluntario para la Vivienda (AVV). El proyecto contempla mecanismos para facilitar la compra de una primera vivienda nueva o usada, un aspecto relevante para Concepción, San Pedro de la Paz, Talcahuano y Biobío.

    Fonavi y el aporte estatal al pie son propuestas en tramitación, no beneficios que un comprador pueda exigir hoy al banco. La Comisión de Hacienda de la Cámara aprobó la idea de legislar el 1 de octubre, pero faltan etapas legislativas. Antes de reservar una propiedad, conviene separar lo propuesto de lo disponible.

    ¿Qué es Fonavi y cómo podría influir en los créditos hipotecarios?

    El proyecto propone crear el Fondo Nacional para la Vivienda, administrado por BancoEstado, para adquirir créditos hipotecarios originados por entidades financieras mediante mecanismos competitivos. Su finalidad es aportar liquidez y favorecer el financiamiento de primeras viviendas, con prioridad para propiedades de hasta 6.000 UF, según la presentación del Ministerio de Hacienda del 9 de septiembre de 2026.

    Fonavi no se plantea como una ventanilla que preste directamente a cada comprador. La evaluación, capacidad de pago y aprobación seguirían dependiendo de la entidad financiera y de las reglas definitivas. Créditos a 30 años, tasas menores o pie del 10% son objetivos y escenarios de la propuesta, no condiciones garantizadas.

    ¿Fonavi incluiría viviendas usadas?

    Sí, el diseño presentado considera primera vivienda nueva o usada. Es una diferencia frente al subsidio a la tasa hipotecaria y la garantía FOGAES ampliados para determinadas compras de viviendas nuevas. No deben confundirse instrumentos ni requisitos. En una vivienda usada de Gran Concepción siguen siendo fundamentales el precio, la tasación, el estudio de títulos, los gastos de cierre y la evaluación del banco.

    ¿Qué es el Ahorro Voluntario para la Vivienda (AVV) y cómo funcionaría el 7% más 3%?

    La cuenta AVV propuesta busca reunir el pie de una primera propiedad nueva o usada de hasta 6.000 UF. Según Hacienda, la persona debería ahorrar durante al menos 30 meses y reunir un 7% del valor; cumplidos los requisitos legales, el Estado aportaría un 3% adicional para completar un pie de referencia del 10%.

    Estos porcentajes son parte de una propuesta: no son una bonificación vigente ni automática. No corresponde reservar hoy una propiedad contando con ese dinero.

    Ejemplo conceptual: reunir el 7% del valor

    Si el precio de la vivienda es P, el ahorro propio propuesto equivale a 0,07 × P y la bonificación proyectada a 0,03 × P, sujetos a requisitos y topes. Es una relación matemática, no una simulación aprobada. Además del pie, la compra puede requerir tasación, estudio de títulos, notaría, inscripción, seguros y otros gastos. Un pie del 10% no cubre todos los desembolsos.

    ¿Cuándo podría utilizarse Fonavi o AVV?

    Al 12 de octubre de 2026 no existe fecha de postulación operativa confirmada. El proyecto, boletín 18.643-05, ingresó el 9 de septiembre y fue aprobado en general por la Comisión de Hacienda de la Cámara el 1 de octubre. Según el calendario informado, las indicaciones se recibirían hasta el 16 de octubre y la votación en particular estaba prevista para el 20 y 21 de octubre. Las fechas pueden cambiar; aprobación en comisión no equivale a ley publicada.

    ¿En qué se diferencia del subsidio hipotecario para viviendas nuevas?

    La diferencia esencial es el tipo de inmueble y estado legal: el subsidio a la tasa y FOGAES ampliado se enfoca en viviendas nuevas elegibles; Fonavi/AVV propone alcance también para viviendas usadas. En nuestro análisis sobre financiamiento de vivienda nueva versus usada en 2026 explicamos por qué tasa, pie y costo total son variables diferentes.

    Qué debería hacer hoy quien busca comprar una propiedad usada en Concepción

    1. Evaluar la compra con condiciones actuales

    Solicita una preevaluación hipotecaria real y confirma cuánto podrías financiar sin beneficios futuros. Revisa ingresos, deudas, capacidad de ahorro, plazo y seguros. Un anuncio legislativo no es una oferta vinculante del banco.

    2. Preparar el ahorro y los gastos de cierre

    Distingue pie, escrituración y gastos asociados. Si se aprueba AVV, sus reglas definitivas podrían cambiar la estrategia de ahorro, pero hoy es prudente no depender de una bonificación inexistente.

    3. Revisar la propiedad y su documentación

    En el mercado secundario de Concepción, San Pedro de la Paz, Chiguayante, Hualpén o Talcahuano, una vivienda puede presentar diferencias de conservación, gravámenes, ampliaciones o tasación. La evaluación bancaria depende también del inmueble. Revisa nuestra guía del mercado secundario en Gran Concepción.

    4. No decidir únicamente por un titular

    Esperar la reforma puede tener sentido para algunos hogares, pero tiene costos y riesgos: arriendo mientras se ahorra, cambios de oferta, tasas y precios. Comprar ahora tampoco debe justificarse por miedo a perder una oportunidad.

    Preguntas frecuentes sobre Fonavi y vivienda usada

    ¿Ya se puede postular al Fonavi?

    No. Al 12 de octubre de 2026 sigue siendo un proyecto de ley.

    ¿El Estado entrega hoy el 3% del pie mediante AVV?

    No. Es una propuesta sujeta a aprobación e implementación.

    ¿Un crédito a 30 años con 10% de pie está asegurado?

    No. Dependería de la normativa final, la entidad financiera y la evaluación del solicitante.

    ¿Fonavi es lo mismo que FOGAES?

    No. Fonavi propone adquirir y financiar cartera hipotecaria; FOGAES es un mecanismo de garantía estatal con reglas propias.

    Conclusión: la oportunidad para vivienda usada todavía es potencial

    La reforma abre una discusión relevante: cómo facilitar el financiamiento de primeras viviendas usadas, además de nuevas. Su valor hoy está en comprender la diferencia entre una propuesta y una condición disponible.

    Soluciones Colina trabaja en corretaje, venta y arriendo de propiedades en Gran Concepción y Biobío. Si evalúas una vivienda usada, podemos ayudarte a ordenar las variables inmobiliarias y documentales, sin sustituir la evaluación bancaria. Conversemos por WhatsApp.

    Fuentes y estado de la información

  • IVA 0% en viviendas nuevas: qué debe comprobar un comprador antes de firmar

    IVA 0% en viviendas nuevas: qué debe comprobar un comprador antes de firmar

    Actualizado al 10 de octubre de 2026. La Ley de Reconstrucción Nacional y Desarrollo Económico y Social fue promulgada el 9 de octubre. Entre sus medidas contempla una exención temporal del IVA para determinadas primeras ventas de viviendas nuevas. Sin embargo, a la fecha de esta revisión no se ha confirmado su publicación en el Diario Oficial, hito que determina el inicio de los plazos de aplicación. Por eso, todavía no corresponde presentar el beneficio como vigente para cualquier compraventa.

    La pregunta práctica para una familia que busca vivienda en Concepción, San Pedro de la Paz, Talcahuano o el resto del Biobío no es solo si existe el anuncio de «IVA 0%», sino si la propiedad concreta cumple los requisitos, cuándo se formalizará la operación y cuánto cambia realmente el precio final.

    ¿Qué significa la exención temporal del IVA para viviendas nuevas en Chile?

    La medida aprobada establece una ventana de 12 meses para eximir de IVA determinadas operaciones de primera venta de viviendas nuevas. Según los antecedentes de la tramitación legislativa, el beneficio se refiere a viviendas que ya cuenten con recepción municipal definitiva a la fecha de publicación de la ley, e incluye estacionamientos y bodegas vendidos conjuntamente cuando se cumplen las condiciones aplicables.

    La entrada en vigencia se cuenta desde el primer día hábil del mes subsiguiente a la publicación de la ley. Si la publicación se produce en octubre de 2026, el inicio esperado sería diciembre de 2026; esa fecha es condicional hasta que pueda verificarse el texto publicado oficialmente. Las instrucciones operativas del Servicio de Impuestos Internos también son relevantes para documentar correctamente la exención.

    ¿Las viviendas nuevas bajarán automáticamente un 19%?

    No. La exención de IVA no equivale a aplicar un descuento comercial uniforme de 19% al precio publicado. En las operaciones inmobiliarias intervienen la estructura tributaria, el valor del terreno, los costos de construcción, los créditos fiscales y las decisiones comerciales del vendedor. La Cámara Chilena de la Construcción ha advertido expresamente que no corresponde confundir la tasa general del IVA con una rebaja idéntica en el precio final de todas las viviendas.

    Incluso cuando una operación califique para el beneficio, el comprador debe pedir una cotización escrita y comparable: precio de la unidad, estacionamiento, bodega, descuentos comerciales, gastos asociados, condiciones de financiamiento y precio final de compraventa. No basta con que una publicidad destaque «IVA 0%».

    Ejemplo de una comparación correcta

    Si un proyecto ofrece un departamento con un precio de lista y una promoción, solicita que la inmobiliaria identifique por separado el precio final antes y después de aplicar el beneficio cuando corresponda, manteniendo iguales las demás condiciones. No sería riguroso descontar por cuenta propia 19% del precio anunciado ni suponer que el vendedor está obligado a trasladar un porcentaje específico sin revisar la operación y su tratamiento tributario.

    ¿Qué viviendas podrían acogerse y cuáles requieren mayor revisión?

    De acuerdo con los antecedentes legislativos disponibles, la exención se dirige a la primera enajenación de viviendas nuevas con recepción municipal definitiva anterior a la publicación de la ley. Por eso es importante distinguir entre una unidad terminada, un proyecto en construcción, una preventa y una vivienda usada. No debe darse por hecho que todas esas situaciones reciben el mismo tratamiento.

    Para el comprador es recomendable solicitar la identificación de la unidad, copia o antecedentes verificables de la recepción final municipal, fecha de esa recepción, condición de primera venta y confirmación escrita del vendedor sobre la aplicación de la exención. Las operaciones entre empresas relacionadas están excluidas según los antecedentes de tramitación consultados.

    ¿Qué pasa si ya firmaste una promesa o compraste durante 2026?

    La tramitación contempló un mecanismo transitorio de devolución para ciertas compraventas celebradas desde el ingreso del proyecto, el 22 de abril de 2026, hasta el inicio del período de exención, condicionado a requisitos y a la restitución del impuesto al comprador por parte del vendedor. No es una devolución automática para toda compra anterior. Antes de prometer una restitución, corresponde revisar el texto definitivo de la ley, la escritura y las instrucciones del SII.

    También importa cómo y cuándo se formaliza la compraventa. Los antecedentes legislativos contemplan requisitos documentales específicos para escrituras y determinadas promesas suscritas dentro de la ventana legal. La promesa no debe considerarse por sí sola una garantía de acceso al beneficio.

    ¿Conviene esperar para comprar una vivienda nueva en Gran Concepción?

    No existe una respuesta universal. Esperar podría tener sentido para una persona interesada en una unidad terminada que eventualmente cumpla los requisitos, siempre que la disponibilidad, el precio y el financiamiento sigan siendo convenientes. Pero también hay costos de oportunidad: cambios de precio, condiciones de crédito, gastos de arriendo mientras se espera y disponibilidad de la propiedad.

    En el Gran Concepción, comparar una vivienda nueva terminada con una usada requiere mirar más allá de un beneficio tributario: ubicación, estado, superficie útil, gastos comunes, plazo de entrega, tasación bancaria, financiamiento y costos de cierre. Ya explicamos cómo el financiamiento cambia la comparación en nuestro artículo sobre vivienda nueva versus usada en 2026.

    Lista de verificación antes de reservar, prometer o firmar

    1. Confirma la vigencia: revisa la publicación de la ley en el Diario Oficial y el período aplicable a la operación.
    2. Comprueba la recepción final: verifica la fecha de recepción municipal definitiva de la vivienda.
    3. Revisa el tipo de venta: confirma si se trata de una primera venta elegible y si estacionamiento o bodega forman parte de la operación.
    4. Solicita precio por escrito: compara precio de lista, descuentos, beneficio tributario y monto final sin sumar beneficios dos veces.
    5. Coordina el financiamiento: consulta al banco cómo se documentarán precio, tasación, pie y escritura.
    6. Revisa promesa y escritura: confirma plazos, condiciones suspensivas, entrega y tratamiento del beneficio con los profesionales correspondientes.

    ¿La exención del IVA también beneficia a viviendas usadas?

    Esta medida no está diseñada como un subsidio general a la compraventa de propiedades usadas. Por eso, si buscas un departamento o casa de segunda mano en Concepción o San Pedro de la Paz, no debes asumir una rebaja equivalente. La decisión entre vivienda nueva y usada exige evaluar cada operación con sus propios costos y ventajas.

    Conclusión: el beneficio se verifica por operación, no por titular

    La exención transitoria del IVA puede cambiar la evaluación de determinadas viviendas nuevas terminadas, pero no significa que todas las propiedades nuevas bajen 19%, ni que el beneficio esté vigente antes de cumplirse los hitos legales. La decisión más segura es exigir antecedentes verificables de la unidad, cotización final y revisión documental antes de comprometer recursos.

    En Soluciones Colina trabajamos en corretaje, venta y arriendo de propiedades en Gran Concepción y Biobío. Si estás comparando una vivienda nueva con una usada, podemos ayudarte a ordenar las variables inmobiliarias de tu decisión. Conversemos por WhatsApp.

    Fuentes consultadas

  • IPC de septiembre 2026: qué cambia en tu dividendo y arriendo

    IPC de septiembre 2026: qué cambia en tu dividendo y arriendo

    Actualizado al 10 de octubre de 2026. El Instituto Nacional de Estadísticas (INE) informó que el Índice de Precios al Consumidor (IPC) de septiembre subió 0,4% mensual, acumuló 4,0% en 2026 y registró 4,1% en doce meses. Para quienes pagan un crédito hipotecario, arriendan o venden una propiedad, la pregunta útil no es solo cuánto subió la inflación: ¿qué monto cambia realmente y cuándo?

    La distinción clave es esta: el IPC incide en la UF, pero no aumenta automáticamente todos los arriendos ni modifica por sí solo la tasa pactada de un crédito hipotecario. Cada obligación debe revisarse según la unidad en que está expresada y las condiciones de su contrato.

    ¿Qué significa el IPC de septiembre de 2026 para la vivienda?

    El dato de septiembre fue publicado por el INE el 8 de octubre de 2026. Su variación mensual de 0,4% es la referencia utilizada por el Banco Central para calcular el reajuste de la Unidad de Fomento (UF) entre el 10 de octubre y el 9 de noviembre de 2026. La UF se reajusta diariamente durante ese período: no aumenta 0,4% de golpe el primer día.

    Este mecanismo es nacional. No existe una UF distinta para Concepción, San Pedro de la Paz o Talcahuano. Por eso, el efecto sobre una obligación expresada en UF depende de su monto en UF y de la fecha en que corresponda convertirla a pesos.

    ¿Por qué puede subir el dividendo en pesos si la tasa hipotecaria no cambió?

    En un crédito hipotecario pactado en UF, la cuota puede expresarse en una cantidad de UF. Al pagar, esa cantidad se convierte a pesos según el valor de la UF aplicable. Si la UF aumenta, el monto en pesos puede subir aunque la tasa de interés contractual permanezca fija y aunque la cuota en UF no haya cambiado.

    Por ejemplo, si un dividendo se mantiene en 20 UF, su equivalente en pesos se obtiene multiplicando 20 por el valor de la UF en la fecha correspondiente. No basta con comparar el número de UF: también importa su conversión a pesos. Este ejemplo es ilustrativo, no una simulación de crédito ni una estimación de un dividendo particular.

    Tasa de interés, UF y dividendo: tres conceptos diferentes

    La tasa de interés es una condición del financiamiento; la UF es una unidad reajustable según el IPC; y el dividendo en pesos es el monto que finalmente paga el deudor, que puede incluir seguros y otros componentes según su contrato. Un crédito con tasa fija no significa necesariamente un dividendo fijo en pesos cuando está denominado en UF.

    Como contexto, el Banco Central informó una tasa promedio de créditos para vivienda de 4,1% en septiembre de 2026, frente a 4,0% en agosto. Esa cifra describe operaciones del sistema financiero: no es la tasa personal de todos los hipotecarios ni reajusta por sí misma los créditos ya contratados a tasa fija.

    ¿El IPC de 0,4% significa que el arriendo sube 0,4% este mes?

    No necesariamente. El IPC publicado no autoriza por sí solo a aumentar todos los arriendos en Chile. Para determinar si corresponde un reajuste, hay que revisar cómo está fijada la renta y qué periodicidad y mecanismo se pactaron en el contrato.

    Arriendo pactado en pesos con renta fija

    Si el contrato establece una renta en pesos y no corresponde todavía aplicar un reajuste pactado, el dato mensual del IPC no implica automáticamente una nueva renta. Antes de comunicar o cobrar un aumento, propietario y arrendatario deben revisar la cláusula aplicable y las reglas legales pertinentes.

    Arriendo en pesos con reajuste por IPC

    Cuando el contrato contempla reajustes por IPC —por ejemplo, con una periodicidad semestral o anual—, debe aplicarse el período de variación que efectivamente corresponda según lo acordado. No debe confundirse el IPC mensual de septiembre (0,4%) con el IPC acumulado de un semestre ni con la variación a doce meses (4,1%). Son mediciones distintas.

    Arriendo pactado en UF

    Si la renta está válidamente expresada en UF, su equivalente en pesos puede variar conforme cambia la UF, de acuerdo con la fecha y forma de pago previstas en el contrato. Eso es distinto de un arriendo fijado en pesos con una cláusula de reajuste por IPC.

    Para propietarios que están preparando un contrato, conviene dejar por escrito la unidad de la renta, fecha de pago, periodicidad de reajuste, índice aplicable y forma de cálculo. En nuestra guía sobre qué revisar antes de poner una propiedad en arriendo abordamos otras decisiones que conviene resolver antes de publicarla.

    ¿Qué cambia para quien busca comprar o vender en Gran Concepción?

    En Concepción, San Pedro de la Paz, Chiguayante, Hualpén y Talcahuano, la UF es una referencia frecuente en precios de venta y créditos hipotecarios. Si una propiedad está anunciada en UF, su equivalencia en pesos puede cambiar aunque el vendedor no modifique el precio en UF. Si el precio está acordado en pesos, no corresponde asumir automáticamente el mismo efecto: importa cómo se documente la operación.

    Para el comprador, esto obliga a distinguir tres montos: precio de la propiedad, financiamiento aprobado y dinero efectivo necesario para el pie y gastos de cierre. Si alguno está expresado en UF, la fecha de conversión puede influir en la planificación del desembolso. El impacto real depende de los documentos y condiciones particulares, no solo del último IPC.

    Además, al comparar alternativas, no conviene confundir el efecto de la UF con las diferencias de tasas, subsidios o costos de financiamiento. Ya analizamos ese segundo tema en vivienda nueva versus usada y financiamiento hipotecario en 2026.

    Qué revisar antes del próximo pago o de firmar un contrato

    1. Identifica la unidad: ¿el monto está expresado en pesos o en UF?
    2. Revisa la fecha: ¿qué día se paga o se convierte a pesos y qué valor de la UF corresponde?
    3. Lee la cláusula de reajuste: en un arriendo en pesos, verifica si existe, cuál es su periodicidad y qué variación del IPC utiliza.
    4. Separa la tasa del reajuste: en un hipotecario, confirma si la tasa es fija, variable o mixta y revisa por separado la evolución de la UF.
    5. Calcula con fuentes oficiales: consulta el IPC del INE y el valor diario de la UF publicado por el Banco Central, en vez de aplicar un porcentaje genérico a todas las obligaciones.

    La conclusión: la inflación importa, pero el contrato determina cómo se aplica

    El IPC de septiembre de 2026 ofrece un dato relevante para la economía familiar: 0,4% mensual. Sin embargo, ese porcentaje no equivale a una orden de subir todos los arriendos ni a un cambio automático de la tasa hipotecaria. En las operaciones inmobiliarias, el efecto depende de si el monto está en UF o pesos, de la fecha de conversión y de lo efectivamente pactado.

    Soluciones Colina trabaja en corretaje, venta y arriendo de propiedades en Gran Concepción y Biobío. Si estás por arrendar, comprar o vender, podemos ayudarte a ordenar las condiciones inmobiliarias de la operación antes de comprometerte. Conversemos por WhatsApp.

    Fuentes oficiales consultadas

  • Contribuciones 2026: la rebaja para adultos mayores no es lo mismo que la exención de 2027

    Contribuciones 2026: la rebaja para adultos mayores no es lo mismo que la exención de 2027

    Actualizado al 8 de octubre de 2026. Para muchos propietarios mayores de Concepción y el resto del Biobío, las contribuciones son un gasto importante de mantener una vivienda. En 2026 existe una rebaja vigente de 50% o 100% para quienes cumplen requisitos específicos. Sin embargo, no debe confundirse con otra medida anunciada para 2027: la exención de contribuciones de la vivienda principal contemplada en el proyecto de Ley de Reconstrucción.

    La diferencia importa al decidir si conservar una vivienda, arrendarla o venderla: un beneficio tributario anunciado no equivale a una rebaja ya aplicada en el cobro. Antes de proyectar el presupuesto familiar, conviene revisar el beneficio efectivamente reconocido por el Servicio de Impuestos Internos (SII).

    ¿Qué rebaja de contribuciones está vigente en 2026?

    El Beneficio Persona Mayor del SII contempla una rebaja del 100% o 50% de las contribuciones según los ingresos anuales y los demás requisitos. El SII indica que su evaluación anual se realiza desde agosto y que el beneficio determinado para este ciclo se refleja en las cuotas de septiembre y noviembre de 2026 y abril y junio de 2027.

    Esto no significa que todas las personas mayores queden automáticamente exentas. Deben cumplirse simultáneamente condiciones de edad, ingresos, propiedad y avalúo fiscal.

    Requisitos de la rebaja: edad, ingresos y avalúo fiscal

    Edad e ingresos

    Según los requisitos oficiales publicados por el SII, la edad mínima es de 60 años para mujeres y 65 años para hombres, cumplidos al 31 de diciembre del año anterior al que se aplica la rebaja.

    Para el ciclo informado con ingresos al 31 de diciembre de 2025, el SII señala una rebaja del 100% con ingresos anuales de hasta $11.265.804; y del 50% para ingresos superiores a ese monto y de hasta $25.035.120. Estos valores corresponden al período indicado por el organismo y deben volver a consultarse en ciclos posteriores.

    Características y valor de la propiedad

    La vivienda debe ser no agrícola y destinada a habitación, e inscrita a nombre de la persona beneficiaria al 31 de diciembre del año previo. El SII admite determinadas situaciones de copropiedad, entre ellas con cónyuge, conviviente civil o, bajo las condiciones legales, cónyuge sobreviviente con hijos sucesores.

    Como referencia publicada por el SII al 1 de julio de 2026, el avalúo fiscal de la vivienda no debe superar $234.328.604. La suma de avalúos fiscales de todas las propiedades del contribuyente no debe exceder $313.048.370. Son avalúos fiscales, no precios de venta ni tasaciones comerciales.

    ¿Cómo saber si el SII ya aplicó la rebaja?

    La forma más segura es consultar el estado del beneficio en el portal oficial Beneficio Persona Mayor, que ofrece las opciones «Consultar si tengo el beneficio» e «Ingresar solicitud» para quienes consideran que cumplen los requisitos pero no fueron incluidos o discrepan del porcentaje.

    Si el SII ya notificó una propuesta de rebaja, no se requiere aceptarla mediante un trámite adicional: el organismo señala que la aplica automáticamente. Si existen errores o antecedentes no considerados, corresponde solicitar revisión por la vía oficial, con respaldo documental.

    ¿La rebaja cubre también el aseo domiciliario?

    No. El SII aclara que el beneficio reduce el impuesto territorial, pero no incluye el derecho de aseo domiciliario. Este es un cobro municipal distinto, aunque en ciertas comunas pueda aparecer junto con las contribuciones. Por eso, al revisar el gasto anual de una casa o departamento, conviene separar ambos conceptos.

    ¿Qué pasa con la exención de contribuciones anunciada para 2027?

    El SII advierte expresamente que el beneficio vigente para personas mayores es distinto de la Exención de Vivienda Principal contemplada en el proyecto de Ley de Reconstrucción Nacional y Desarrollo Económico y Social, prevista para 2027. A la fecha de esta guía, no corresponde tratar esa exención futura como un descuento ya aplicado a los cobros de 2026 ni asumir que sus requisitos serán idénticos a los del beneficio vigente.

    Antes de tomar una decisión patrimonial basándose en esa medida, verifica el texto legal publicado, la fecha efectiva de aplicación y el procedimiento que informe el SII. Un anuncio, una aprobación legislativa y el beneficio efectivamente reflejado en la cuenta son etapas diferentes.

    ¿Por qué importa para propietarios de Gran Concepción?

    En Concepción, San Pedro de la Paz, Talcahuano, Hualpén, Chiguayante y otras comunas del Biobío, conocer el costo real de mantener un inmueble es tan relevante como estimar su valor comercial. Una rebaja tributaria puede modificar el presupuesto de un hogar, pero no cambia automáticamente el precio de mercado ni garantiza que una propiedad sea más fácil de vender.

    Si una familia está evaluando vender una vivienda usada, el análisis debe distinguir entre avalúo fiscal, precio de publicación y valor de mercado. Son conceptos diferentes. Para ampliar este punto, revisa nuestro artículo sobre qué mirar al comprar o vender una propiedad usada en Gran Concepción.

    Si la vivienda se encuentra arrendada o se está evaluando ponerla en arriendo, también conviene considerar contribuciones, aseo, mantenciones y otros costos reales. No supongas que una rebaja tributaria será permanente: el SII reevalúa el beneficio cada año y este puede variar si cambian los ingresos o la situación de la propiedad.

    Qué conviene hacer ahora

    La decisión práctica es simple: consulta tu situación en el SII, revisa el avalúo fiscal y separa los cobros que efectivamente disminuyen de los que se mantienen. Solo después incorpora ese ahorro a tus proyecciones de gasto o a una decisión de venta o arriendo. Si no aparece el beneficio y crees cumplir los requisitos, solicita la revisión en el canal oficial.

    En Soluciones Colina trabajamos en corretaje, venta y arriendo de propiedades en Gran Concepción y Biobío. Si estás evaluando qué hacer con una vivienda familiar, podemos ayudarte a analizar su situación comercial y los antecedentes inmobiliarios relevantes, sin sustituir la orientación tributaria que corresponde al SII.

    Fuentes oficiales consultadas